Pokračovanie návodu ako správne poňať investičný kapitál, chápať myslenie a fungovanie investorov a zvýšiť hodnotu vlastnej spoločnosti. Druhá časť investičného sprievodcu je viac zameraná prakticky na investície, investičné stratégie a rast hodnoty spoločnosti s transkačným procesom.
Stručný prehľad druhej časti sprievodcu
Valuácia spoločnosti (Ocenenie firmy): Najčastejšie sa používa výnosová metóda DCF (Discounted Cash Flow) pre rastové firmy a násobky EBITDA pre stabilné zabehnuté podniky.
Ako nájsť investora: Úspešný predaj firmy alebo získanie kapitálu vyžaduje pripravené Teaser dokumenty, Information Memorandum (IM) a finančný model.
Investičný proces: Skladá sa z 5 fáz: Príprava podkladov ➡️ Oslovenie a NDA ➡️ Indikatívna ponuka (NBO) ➡️ Hĺbková previerka (Due Diligence) ➡️ Zmluvná dokumentácia (SPA/SHA) a Closing.
V druhej časti investičného sprievodcu nájdete nasledovné kapitoly.
- Kapitola: Investičné stratégie
- Kapitola: Investičný proces
- Kapitola: Investičné kritériá
- Kapitola: Ocenenie spoločností
- Kapitola: Rozhodovací proces investorov
- Kapitola: Služby poradcov pri predaji podniku
- Kapitola: FAQ
- Vo firme mám budovu a technológie, zvyšujú hodnotu?
- Kde hľadať investičný kapitál
- Optimalizácia daní pri predaji podniku na únosnú mieru
- Kapitola: Prípadové štúdie
- Kapitola: Investičný slovník
- Kapitola: Prečo sa rozhodnú investori neinvestovať?
- Kapitola: Typy investorov
- Kapitola: Uvažovanie podnikateľ vs investor
- Kapitola: Zdroje kapitálu
- Kapitola: Ako počítajú investori návratnosť
Investičné stratégie pri predaji podniku a získavaní kapitálu – Kapitola 6
Private equity fondy nepoužívajú jeden univerzálny prístup. Volia stratégiu podľa typu firmy, fázy jej vývoja, stability cash flow, trhových podmienok a toho, ako realisticky vedia vytvoriť hodnotu a následne spraviť exit. Nižšie uvádzam najčastejšie PE stratégie – preložené a doplnené o praktické investičné „insights“.
🏦 1. Leverage BuyoutNajznámejšia PE stratégia: je akvizícia firmy financovaná kombináciou vlastného kapitálu investora a vysokého podielu dlhu (banka).
Tento dlh sa spravidla spláca z budúcich cash flow kupovanej spoločnosti. Cieľom investora je po prevzatí zvýšiť EBITDA, cash flow a hodnotu firmy a postupne znížiť zadlženie a následne firmu predať so ziskom.
Inak povedané, akvizícia je financovaná vysokým podielom dlhu, ktorý sa následne spláca z cash-flow spoločnosti.
Kľúčové metriky: DSCR, čistý dlh/EBITDA, Free Cash Flow a pracovný kapitál.
Kúpa Hilton-u spoločnosťou Blackstone cez pákovú akvizíciu (LBO), teda financovanie značnou časťou cez dlh. Hilton neskôr vstúpil v roku 2013 na burzu.
Kapitál s cieľom uvoľnenia do firiem s vysokým potenciálom rastu, moment kedy najčastejšie majiteľ hovorí „Hľadám investora“. Expanzia na nové trhy, nové produkty alebo akvizície firiem. Jadrom firmy je rast v tržbách a na nové trhy.
Typický cieľ: Firmy s trakciou a overeným produktom/ službou, pozitívny cash flow, vysoký rastový potenciál biznisu a trhu.
Investor insight: Tu sa hodnotí inak než pri buyoutoch: tím, produkt, trh (TAM), potenciál rastu, škálovateľnosť a najmä technológia – a často sa pracuje so scenármi, nie s „presným“ plánom.
Fond prináša strategické vedenie, vedomosť z finančníctva a reportingu, podporu a vyhľadávanie akvizičných príležitostí. Dôležitý parameter tu je najmä segment, jedinečnosť a prelomovosť produktu. Ako napríklad kvantové počítače, pri medicíne liečivá ako bol Ozempic a pod.
AirBnB získalo v roku 2015 financovanie až $1,5mld., kde medzi investormi figuroval General Atlantic ako investor, ktorý kupuje rastový potenciál s budúcim EXIT-om.
v ktorej kúpil minoritný podiel Sandberg Capital na outsourcing IT špecialistov. Firma funguje, má ťah na rast, investor dodá kapitál + governance + akceleračné know-how. Podobne Eterus Capital kúpil 25% podiel na podporu ďalšieho rastu spoločnosti VRM – Virtual Reality Media.
Zväčša pri VC, ale niekedy aj pri PE, ktoré investujú do startupov s inováciou a vysokým rastom – za cenu vyššieho rizika. Cieľom je veľký upside cez úspešné škálovanie a exit (predaj/IPO).
Typický cieľ: skorá fáza, rýchly rast.
Typické segmenty: IT, FinTech, healthcare a iný deeptech (vysoká neistota, ale vysoký zárobok).
Investor insight: Tu sa hodnotí najmä trakcia, GO TO Market stratégia, tím a jeho profesionalita a seniorita, pracuje sa hlavne so scenármi a nie presným plánom.
LinkedIN získal v roku 2008 financovanie $53 mil., kde medzi investormi figurovalo Bain Capital Ventures ako investor.
Táto stratégia sa zameriava na firmy v ťažkostiach (distressed) alebo pred bankrotom. PE kupuje ich equity alebo dlh so zľavou, s cieľom firmu reštrukturalizovať a vrátiť do zisku.
🚨Dôležité upozornenie:🚨 Firmy sa najlepšie predávajú v rastovej fáze, kedy najviac rastú a sú v rozkvete – pri rastúcej profitabilite. Nie keď upadajú a treba ich sanovať, vtedy sa kupujú za výrazne nižšiu cenu.
Typický cieľ: vysoká zadlženosť, slabé procesy, neefektivita, potreba zmena manažmentu alebo pomoc pri refinancovaní a štruktúre dlhu.
Investor insight: Turnaround nie je len „lacná kúpa“. Kľúčové je, či existuje jadro zdravého biznisu, ktoré sa dá stabilizovať (zákazníci, produkt, marža), a či sa dá rýchlo obnoviť cash flow
Kúpa DEXIA banky skupinou PENTA INVESTMENTS, ktorý vychádzal z povinnosti EÚ, že Dexia mala odpredať časti svojich aktív z dôvodu reštrukturalizácie.
Mnohé (PE) fondy sa špecializujú na konkrétny sektor (napr. healthcare, software, priemysel). Vďaka know-how, sieti kontaktov a benchmarkom vedia rýchlejšie identifikovať príležitosti a vytvárať hodnotu.
Práve tu si treba všimnúť, že pokiaľ hľadáte vhodného investora, treba zohľadniť v akom sektore a akým portfóliom disponuje daný investor/ fond. Pretože PE následne má pridanú hodnotu v obchodných kontaktoch v danom sektore, rozumejú rizikám a reguláciám, vidia možnosť tvorby hodnoty a prepojení sietí a dopĺňať svoje portfólio o vhodné synergie.
Sandberg otvorene komunikuje transformáciu tradičného slovenského retail hráča na modernejší koncept, podobne Sandberg Capital investoval do spoločnosti PHASE.
Fond kúpi platformu a následne prikupuje menšie firmy (bolt-ons), aby zvýšil trhový podiel, rozšíril portfólio alebo geografiu. Hodnota vzniká kombináciou synergií, rastu a často aj „multiple arbitrage“ (menšie firmy lacnejšie, platforma sa predáva drahšie). Často úplný predaj firmy strategickému investorovi.
Kľúčové riziko: integrácia (PMI) – procesy, ľudia, systémy, kultúra. Vyššie riziko, že kľúčoví zamestnanci opustia spoločnosť po prebehnutí fúzie.
Príklad: fond kúpi stredne veľkého výrobcu a postupne dokúpi menších konkurentov, zjednotí nákup, logistiku, obchod a tým zdvihne marže aj škálu.
Kúpa a vstup do oblasti webového hostingu, kedy Sandberg Capital vstúpil do spoločnosti Webglobe s cieľom konsolidovať webové hostingy v CEE.
Mezzanine je hybrid: zvyčajne podriadený dlh s vyšším úrokom a často s „equity kickerom“ (napr. warranty/opcia na podiel). Používa sa na rast alebo ako doplnok financovania pri LBO bez priameho riedenia vlastníctva (alebo s menším riedením).
Mezzanín je drahšie financovanie ako pri banke, ale lacnejšie ako pri investorovi (PE).
Prečo je zaujímavý aj keď je drahší?
- firme dá kapitál, keď klasický bankový dlh nestačí,
- investor má vyšší výnos (úrok + prípadná equity participácia),
- riziko je vyššie než pri senior dlhu, ale nižšie než pri investorovi – equity.
D4R7 obchvat Bratislavy (PPP infra) – Slovak Investment Holding (SIH) realizoval kvázi-equity investíciu formou mezzanine úveru (mezzanine loan) poskytnutého Zero Bypass Limited pre projekt D4R7 (2016).
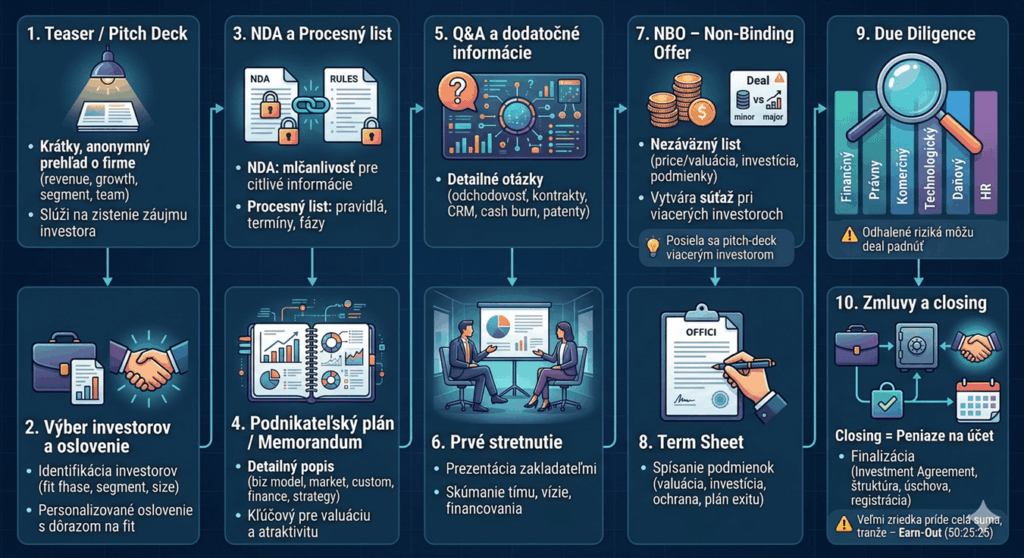
Ako prebieha investičný proces a predaj firmy – Kapitola 7
- Krátky, anonymný prehľad o firme: tržby, rast, segment, tím.
- Slúži na zistenie, či má investor záujem pokračovať.
2️⃣Výber investorov a oslovenie (longlist → shortlist)
- Identifikácia investorov, ktorí sa hodia na danú fázu, segment a veľkosť.
- Personalizované oslovenie s dôrazom na „fit“.
- NDA: dohoda o mlčanlivosti – ochrana citlivých informácií. Podpis pred obdržaním podnikateľského plánu a iných finančných údajov.
- Process Letter: nastavuje pravidlá procesu, termíny odovzdania NBO – ponúk, fázy.
4️⃣ Podnikateľský plán/ informačné memorandum
- Detailný dokument s popisom biznis modelu, trhu a zákazníkov,
- finančnými výkazmi a projekciami,
- tímom a stratégiou rastu,
Kľúčový pre posúdenie atraktivity a valuácie.
- Investor kladie doplňujúce otázky – často veľmi detailné.
- Čakajte otázky o –> O zákazníkoch, odchodovosti, fungovania biznis modelu, obchodné údaje, kontrakty, CRM a iné informačné systémy, čerpanie investičného rozpočtu – cash burn alebo ochranné známky a patenty.
6️⃣ Prvé stretnutie s investorom/ fondom
- Prezentácia firmy zakladateľmi alebo manažmentom.
- Skúma sa nielen obsah, ale aj osobnosť tímu.
- Prechádzajú sa vízie do budúcnosti a potreba financovania.
- Nezáväzná ponuka od investora, ktorá obsahuje: Navrhovanú cenu za spoločnosť/ valuáciou.
- Výšku investície.
- Podmienky dealu (minorita vs. majorita,preferencie).
- Definovanie TermSheet podmienok.
8️⃣ Term Sheet
Spísanie základných podmienok v právnom dokumente. Nie je záväzný, ale slúži ako rámec pre finálnu zmluvu, ale zahŕňa:
- Valuáciu
- Výšku investície a podiely
- Ochranné klauzuly (liquidation preference, veto práva, drag along)
- Plán exitu
- Identifikácia investorov, ktorí sa hodia na danú fázu, segment a veľkosť.
- Personalizované oslovenie s dôrazom na „fit“.
Krátke zhrnutie v tabuľke na záver
| Fáza transakcie | Náplň práce a dokumenty | Výstup pre predávajúceho |
| 1. Prípravná fáza | Valuácia spoločnosti, finančný model, Teaser | Stanovenie požadovanej ceny a stratégie |
| 2. Oslovenie trhu | Oslovovanie investorov, podpis NDA | Prvé indikatívne ponuky (LOI / NBO) |
| 3. Due Diligence | Právna, finančná a daňová provierka | Identifikácia a ošetrenie rizík |
| 4. Zmluvy & Closing | Predajná zmluva (SPA), zmluva spoločníkov (SHA) | Úspešný predaj podniku / úhrada ceny |
Investičné kritériá – Kapitola 8
Investori sa pozerajú na firmu a jej interné a externé faktory ako na mix tvrdých dát. Záleží od preferencie investora, ale jedná sa najmä o nasledovné body. Za predpokladu, že samotný obsah (produkt/ služba) investície je už akceptovaný investorom (typ segmentu, jedinečnosť a pod.).
8.1. Aké investičné kritériá sú zvažované pri investícii?
Trh a príležitosť
Veľkosť trhu a rast
Aký veľký je trh z pohľadu cieľového publika, domáci a zahraničný. Zameriava sa na takzvané TAM (Total addressable market), SAM ( servicable available market) a SOM (servicable obtainable market).
SAM – Tá časť trhu, ktorú by sme vedeli prakticky pokryť naším produktom. Teda go to market stratrégiou. V uvedenom CRM príklade ide povedzme o firmy v regióne DACH, ktoré nakupujú CRM systémy.
SOM – Odhadovaný náš podiel trhu, kde vieme získať zákazníkov v najbližších 1-5 rokoch. To znamená koľko % vieme získať z SAM trhu. SOM je akceptovaný parameter investorom. TAM a SAM sú skôr indikatívne parametre. SOM hodnoty následne použijeme pri finančných projekciách.
Dopyt a trendy na trhu
Vysvetlenie aké trendy sú na trhu v danej oblasti a najmä odôvodnenie, prečo je teraz ten správny čas.
Cieľové publikum
Jasne zadefinované cieľové publikum zákazníka. Vytvorenie profilov zákazníckych skupín s opisom ich potrieb, túžob, rutiny a kontaktných kanálov. Vytvoreniu zákazníckeho publika sa detailne venujem v blogu o podnikateľskom pláne.
Detail o cieľovom publikum nájdete TU.
Konkurencia
Opis konkurencie a porovnanie s nami. Vytvorenie takzv. Competitive advantage, kde popíšeme, čo je naša výhoda a v čom sme lepší ako konkurencia.
Ďalšie detaily, ktoré spomínam v blogu a podnikateľskom pláne nájdete v mojom blogu o podnikateľskom pláne TU, sú to detaily ako popis produktu, trakcia, biznis model, finančný plán a popis tímu. Ďalej pokračujem s investičnými kritériami, ktoré som v blogu o podnikateľskom pláne nespomínal.
Valuácia a podmienky deal-u
Investor si spraví vlastnú, internú valuáciu a určí si IRR, EBITDA násobok a hodnotu firmy, za ktorú je ochotný ju kúpiť. Valuácia, ktorú má majiteľ je len východiskový bod na začatie rokovania (o valuácii viac v ďalšej kapitole).
Potencionálny EXIT a investor fit
Investor si potrebuje vopred premyslieť komu by mohol firmu odpredať o 5 rokov. V prípade priradenia do portfólia, firmu nemusí existovať, ale ďalej rozvíjať. Tým pádom sa jedná o takzv. Investičný fit – investor fit. Investičný Fit a tu si treba zapamätať, že aj skvelá firma môže dostať nie pokiaľ investorovi nezapadá do investičného portfólia. Dôvody sú rôzne ako veľkosť as dynamika firmy, veľkosť investície alebo preferencia iného segmentu.
8.2. Dôvody neúspechu investícií
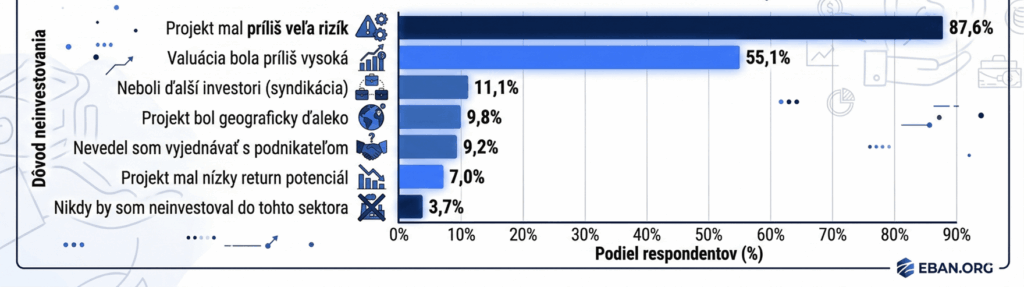
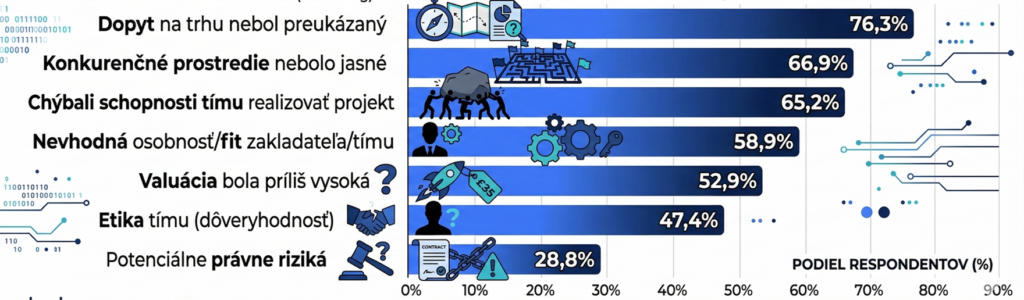
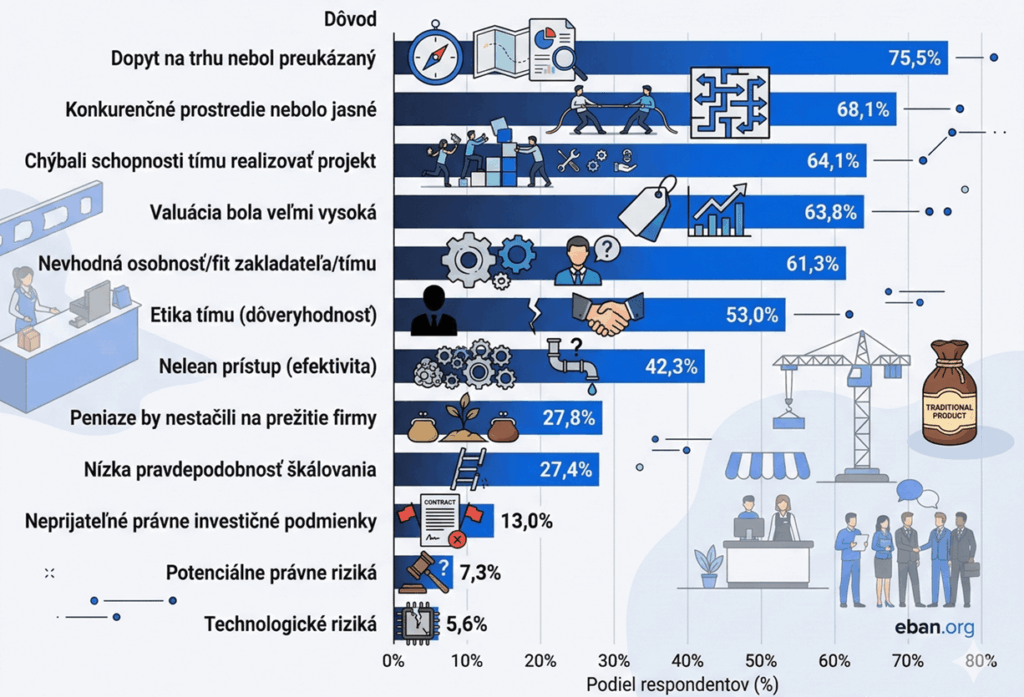
Dôvody neúspešnosti investícií podľa eban.org – European Business Angel Network (európska asociácia business angel sietí a ďalších early stage investorov).
Dôvody neúspechu u technologických firiem
Dôvody neúspechu pri netechnologických spoločnostiach
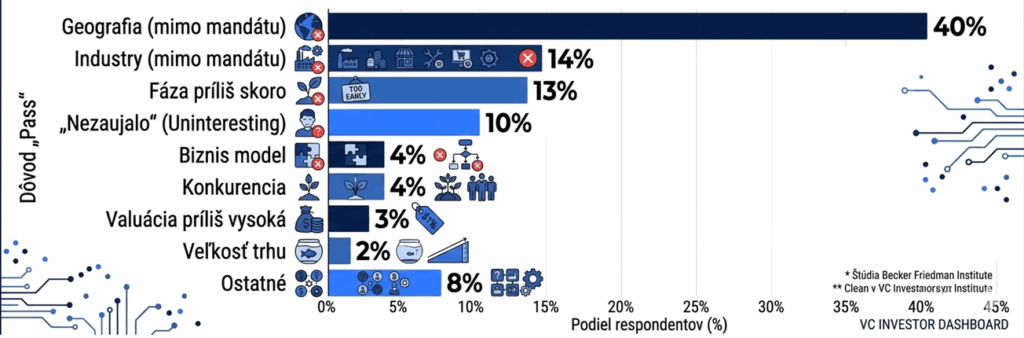
Dôvody neúspechu pri spoločnostiach (Venture Capital)
Najčastejšie opakujúce sa dôvody neúspechu investície
- Riziko + nepreukázaný trhový potenciál sú najčastejšie „tvrdé“ stopky (angel: „too many risks“ 87,6%; dopyt/konkurencia ~66–76%).
- Tím / dôveryhodnosť / schopnosť exekúcie je konzistentne v top dôvodoch (UK angels: People 59%; EBAN: skills/fit/ethics veľmi vysoké).
- Valuácia je opakovane kritická (EBAN ~53–64% pri „too high“; VC „valuation too high“ je menšie ako primárny dôvod, ale stále sa vyskytuje).
- Mandát/fokus investora (geografia, sektor, fáza) tvorí veľkú časť „pass“ najmä pri fondoch (VC dáta).
– Čínske príslovie
Valuácia spoločností a ocenenie firmy – Kapitola 9
Prechádzame k významnej kapitole, kde si povieme ako oceniť spoločnosť a ako zvýšiť účtovne jej hodnotu. Pre úvod a lepšiu orientáciu v skratke zhrniem hlavné valuačné metódy, ktoré ďalej rozoberiem v detaile.
Metódy ocenenia
Výnosová metóda DCF (Discounted Cash Flow): Hodnota firmy je korigovaná na základe budúcich voľných cash flow (FCFF) diskontovaných váženými priemernými nákladmi na kapitál (WACC).
Trhová metóda (EBITDA násobky): Enterprise Value = EBITDA $\times$ Sektorový násobok.
Majetková / Likvidačná metóda: Hodnota činitelov a majetku očistená od záväzkov.
9.1. Ako určiť hodnotu spoločnosti
Praktická časť tohto eBooku resp. Playbooku, ktorá vás bude zrejme najviac zaujímať, a to ako zvýšiť hodnotu svojej spoločnosti. Stanovenie správnej hodnoty firmy (valuácie) je kľúčové – ovplyvňuje výšku investície, výšku podielu, postavenie v rokovaniach aj šancu deal vôbec uzavrieť. Nie je to len o číslach – je to o dôvere, potenciáli a uhle pohľadu. Firmu predáva dobrý príbeh! (to však nie je všetko).
Predtým ešte ako si povieme o raste hodnoty firmy, je dôležité vedieť akými spôsobmi sa spoločnosť oceňuje.
9.1.1. Najčastejšie používané metódy ocenenia
A) Metóda diskontovaných peňažných tokov (cash-flow, DCF metóda, podnikateľská metóda)
V skratke povedané znižujeme budúcu hodnotu peňazí, pretože peniaze dnes majú vyššiu hodnotu. A my potrebujeme vedieť akú hodnotu má firma dnes na základe budúcich výnosov.
Ocenenie spoločnosti je založené na finančnej histórii firmy aspoň za posledné 3 až 5 rokov.
✅ Výhody metódy
- Zohľadňuje budúcnosť, individuálne vstupy.
- Zohľadňuje variabilitu v scenároch.
⛔ Nevýhody metódy
- Citlivé na predpoklady a výber diskontnej miery.
- Vhodné najmä pre zrelšie firmy s predvídateľným cash flow.
- Určite nevhodná pre startupy a dynamické firmy. Tiež nie je vhodná pre bio a tech firmy v začínajúcej fáze.
🧠 Metóda vhodná pre
- Stabilné a zrelé spoločnosti s predvídateľným cash-flow.
- Firmy s konzistentnými peňažnými tokmi.
- Spoločnosti s jasnou stratégiou rastu.
- Firmy v stabilných odvetviach: segmenty spotrebného tovaru, infraštruktúra, regulované utility.
B) Metóda trhových násobkov (EBITDA Multiple)
Vzorec: Hodnota firmy = EBITDA × trhový násobok
ℹ️ Príklad
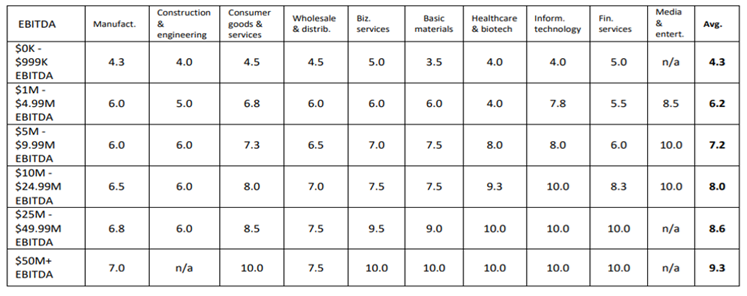
Firma má hodnotu ročnej EBITDA 1,2 mil. € a v danom sektore sa firmy predávajú za 6–8× EBITDA → hodnota ≈ 7–10 mil. € (samozrejme trhový násobok sa prepočítava konkrétne na firmu a jej špecifiká, o čom si povieme hneď ďalej).
Zdroje násobkov sú nakupované/ prevzaté z databáz ako Damodaran, Merger Markets, Dealroom alebo Pitchbook
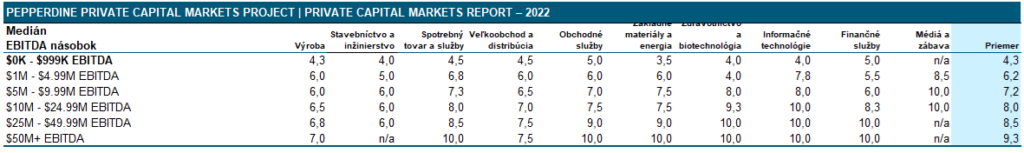
V tabuľke vyššie je možné vidieť niekoľko segmentov a EBITDA násobky pri rôznych úrovniach.
C) Metóda ocenenia aktív (Value-Based Valuation)
Firme sa ocenia aktíva a jej hodnota sa určí na základe majetku. Táto metóda je často používaná pri firmách, ktoré postupne upadajú, keďže jedinú hodnotu už má len majetok resp. aktíva.
Teraz Vás zrejme napadne otázka. 🚨 Čo keď ocením firmu metódou DCF, ale vlastníme budovu?
Tu sa dostávame práve k bodu zo začiatku kapitoly, kde som spomínal, že investori nemajú radi ak spoločnosť vlastní veľké celky. Hodnota budovy môže výrazne ovplyvniť výslednú valuáciu. Pri oceňovaní firmy metódou DCF (Discounted Cash Flow) je dôležité rozlíšiť operatívne aktíva (core business) a neoperatívne aktíva (non-core, neprevádzkové), medzi ktoré často patrí aj vlastnená budova.
Základná zásada – Hodnotíme len to, čo produkuje cash-flow. Ak budova slúži výlučne na podnikanie (napr. výrobná hala, sídlo firmy), je jej hodnota už zahrnutá v cash flow – napr. cez nižšie náklady na nájom (v porovnaní s prenajatými priestormi), alebo vyšší zisk. To znamená, že hodnota firmy je už vrátane aj budovy.
V tomto bode sa vlastníkom firmy môže zdať, že je to nevýhodné berú zvlášť hodnotu firmy čo generuje aktíva a zvlášť hodnotu budovy. Existuje spôsob ako uchovať budovu a iba mierne ponížiť hodnotu firmy a to spôsobom vyňatím (carve-out). Budovu je možné prepísať na inú entitu a nová entita bude prenajímať budovu spoločnosti (za priemer trhového nájmu), čím síce vzniknú nové náklady a poníži sa EBITDA ukazovateľ pôvodnej spoločnosti, čo zníži jej hodnotu.
Záleží však od viacerých faktorov a spôsobu ako veľmi je využívaná budova. Rovnako nájom sa stanovuje na základe trhovej hodnoty. Toto riešenie nebýva vždy šťastné a záleží prípad od prípadu.
Ak budova nie je potrebná pre podnikanie (napr. nevyužitá kancelária alebo investičný byt), ide o neoperatívne aktívum a nie je automaticky zahrnuté v DCF hodnote.
Disclaimer: Uvedené metódy výpočtu hodnoty firmy sú komplikovanejšie a výpočet sa upravuje (adjust) o rôzne položky aby bolo možné získať reálnu hondotu spoločnosti.
9.2. Ako vypočítať podiel pre investora
Ešte predtým než spomeniem spôsoby ako zvýšiť hodnotu spoločnosti (vyššie som už niečo zmienil), tak sa pozrime na to, ako vypočítať podiel pre investora.
Po určení valuácie je ďalší krok jednoduchý výpočet vlastníckeho podielu. Ukážem jednoduchú metódu po slovensky “zdravý sedliacky rozum”.
ℹ️ Príklad
- Pre-money valuácia = 4 mil. € (aktuálna valuácia spoločnosti).
- Investícia = 1 mil. € (žiadaný finančný obnos od investora).
- Post-money = 5 mil. € (Celková hodnota firmy po vstupe investora teda €4M + €1M= €5M).
Podiel investora = 1 / 5 = 20 %, Ak niekto žiada 1 mil. € od investora za 10 % podiel, hovorí tým, že si firmu cení na 10 mil. € post-money.
– Warren Buffet
9.3. Ako zvýšiť hodnotu spoločnosti
Zvýšenie hodnoty spoločnosti cez úpravy EBITDA
Adjusted EBITDA (upravená EBITDA)
Zámerom je ukázať reálnu výkonnosť firmy bez jednorazových alebo „majiteľských“ výdavkov:
⛔ Faktory znižujúce EBITDA ukazovateľ
- Odstránenie jednorázových predajov majetku (predaj auta alebo vyradeného stroja).
- Vyňatie neštandardných položiek (napr. auto/benefity zakladateľa).
- Odstránenie neštandardných jednorázových vysokých predajov (napr. jednorázové získanie 1 vládnej zákazky).
- Výpadky príjmu a poklesy dopytu na trhu (sezónne a cyklické výkyvy).
- Nárast vstupov COGS (materiál, energie).
- Nárast všetkých prevádzkových nákladov (mzdy, marketing a iné).
- Náklady spojené s expanziou.
- Slabé riadenie nákladov, nízka produktivita tímu, nevhodne nastavené procesy.
✅ Faktory zvyšujúce EBITDA ukazovateľ
- Zaradenie budúcich benefitov (napr. nový veľký kontrakt).
- Účtovanie nadmerného platu voči trhu. Keď sa ponížia na priemer, zvýši sa ukazovateľ.
- Nadbytoční zamestnanci alebo zbytočný prenájom nevyužitých priestorov, ktoré treba napraviť.
- Odstránenie neobvyklých nákladov: non-recurring (napr. právne spory, odstupné,rebranding).
- Odstránenie jednorázových nákladov napr. pri COVID-e.
✅ Faktory zvyšujúce a vplývajúce na hodnotu firmy (EV – Enterprise value)
- Pricing (cenotvorba): pravidelná revízia cien, balíčky, indexácia a zvýšenie cien.
- Product mix: tlač vyššiu maržu cez mix produktov/služieb, doplnkové služby, upsell/cross-sell.
- Gross margin & cost-out: nákupné synergie, štandardizácia, automatizácia, lean procesy.
📒 Položky zvyšujúce hodontu EBITDA – násobku (zníž riziko, zvýš násobok)
- Veľkosť firmy – personálne: Čím viac “aktívne využitých” zamestnancov, tým je firma bezpečnejšia a hodnotnejšia. Strata niekoľkých zamestnancov neovplyvní zásadne chod firmy.
- Nezávislosť biznisu, firmy od majiteľa: Menej závislá firma na majiteľovi znamená vyššie bezpečie pre kupujúceho a rast hodnoty.
- Diverzifikácia zákazníkov: Viac a rôzne diverzifikovaný zákazníci opäť zvyšujú hodnotu spoločnosti. Ideálne pokiaľ jeden zákazník nepresiahne podiel väčší ako 5-10% celkových tržieb. Firma postavená na 1-2 veľkých zákazníkoch je riziková.
- Opakovateľnosť tržieb (Recurring Revenue): servisné kontrakty, opakujúce zákazky, subscriptions a opakované platby zdvíhajú hodnotu spoločnosti.
- Právne a daňové riziká: Upratané zmluvy, vyriešené autorské práva a ochranné známky, licencie, GDPR, compliance a pod., tiež spôsobujú rast hodnoty spoločnosti.
Kupujúci platí premium za (MOAT):
- za silnú značku alebo distribúciu,
- technologickú alebo produktovú unikátnosť,
- switching costs, integrácie,
- dáta – informácie, know-how,
- odstránené regulačné bariéry,
- sieťový efekt (reťazce obchodov) alebo lokálnu dominanciu.
MOAT musí byť preukázaný metrikami ako LTV, CAC, payback, churn rate a podobne. Ideálne v časovom horizonte, kde je vidno ako sa postupne metriky zlepšujú v porovnaní s benchmarkom. Pre zvýšenie hodnoty firmy je ideálne treba 90 dní až 12 mesiacov v závislosti od detailov, ktoré je treba dotiahnuť.
🚨⚠️ Upozornenie: Nezabúdať prosím, že finančná história sa ráta 3-5 rokov spätne.
Všeobecná tabuľka odhadovaných násobkov firiem v rôznych sektoroch
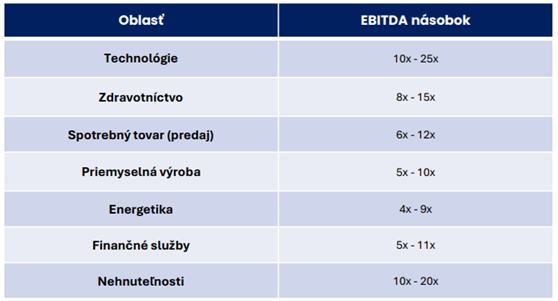
Môžeme vidieť v tabuľke, že rozpätie je až dvojnásobné, a to z dôvodu potreby vykonania korektnej valuácie a v závislosti od jednotlivých parametrov firmy, ktoré určujú reálny násobok EBITDA s porovnaním historických obdobných predajov iných firiem v regióne. Takýto základ nám pre tento ebook stačí vedieť, pretože metodika a spôsob oceňovania firiem je téma na celý ďalší ebook.
Rozhodovací proces u investorov : Kapitola 10
S cieľom úspešného predaja podielu podniku alebo celého podniku, je dôležité poznať vnútorný investičný proces investorov a fondov.
Deal Sourcing (hľadanie deal-u)
Vyhľadávanie vhodných transakcií sa deje 2 hlavnými spôsobmi.
PE fondy využívajú vlastnú sieť kontaktov, sektorových expertov a sprostredkovateľov. Z tejto siete pochádzajú najkvalitnejšie lead-y (kontakty a projekty). Najlepšie deal-y sú najčastejšie off-market, vzťahové. Preto fondy investujú do networkingu a rôznych eventov, fór.
Cielené mapovanie firiem z obchodných registrov, finstat (v SR), oslovenie veľakrát vopred než ešte ide firma do predaja.
💡 Tip: Ak Vás osloví fond mimo procesu, môže to byť signál, že si v ich „sweet spot“. Viete z toho vyťažiť lepšie podmienky.
ℹ️Čo najlepšie predáva firmu? Okrem obchodných výsledkov, najmä “STORYTELLING” – Príbeh.
Výber vhodnej spoločnosti (prvé sito)
PE fond si následne zo zoznamu kandidátov ide overiť, či mu firma lícuje s jeho investičnou stratégiou, fit so sektorom/ Postup segmentom, kde fond pôsobí. Potom PE fond zváži riziko a odmenu za riziko, teda návratnosť.
- Vytvorenie zoznamu a výber vhodných prospektov.
- Predbežná finančná analýza z dostupných zdrojov (finstat, verejné účtovné závierky a pod.).
- Oslovenie firmy a hlbšia finančná analýza s pohľadom na tržby & marže, EBITDA a jej kvalitu, cash flow, pracovný kapitál, medziročné tempá rastu a zálkadné riziká.
- Povaha a kompetencie majiteľa a kľúčových osôb.
ℹ️ Poznámka: V tejto fáze rozhodujú „killers“: ak je firma extrémne závislá od 1–2 zákazníkov alebo foundera alebo je EBITDA „papierová“, fond často skončí hneď.
Rokovania a Term Sheet
Ak ste prešli prvé 2 body a práve absolvujete rokovania, tu prichádza na rad:
- Valuácia spoločnosti
- Dohodnutie sa na cene
- Niekoľko kôl rokovaní
- Nezáväzná ponuka – NBO (Non biding offer)
- Term Sheet – predbežný návrh podmienok
- Akceptácia
Investičná komisia
Interné schvaľovanie v rámci PE fondu, kde tím, ktorý rokoval s klientom a riešil transakciu následne odprezentuje pripravovanú transakciu pred partnermi PE. Tu môže stále ešte celá transakcia padnúť. Z pohľadu prezentácie transakcie sú pripravené materiály pre IC v zmysle:
- strategický dôvod,
- očakávané výnosy (IRR, MOIC, Payback period, scenáre),
- kľúčové riziká a ich zmiernenie (mitigácia),
- plán tvorby hodnoty prvý rok po kvartáloch a následne do horizontu 5 rokov,
- návrh štruktúry transakcie.
Senior partneri následne hodnotia, či im transakcia – deal dáva zmysel, výnos vs. riziko, vhodnosť pre investičné portfólio, realistickosť úspechu a vykonania a najmä jasný exit.
🚨⚠️ Upozornenie: Vo fáze IC zvykne deal padnúť. Preto je vykonávané DD niekedy až po IC.
Due Diligence
Ak ste prešli prvé fázy a rovnako úspešne absolvovali rokovania, nasleduje hĺbková previerka firmy “audit”, ktorý potvrdí či spomínané fakty sú pravdivé.
Due diligence (DD) ide hĺbkovo preveriť:
- financií (quality of earnings, normalizácie, cash conversion),
- operácií a procesov,
- legal/regulatory (zmluvy, spory, compliance),
- manažmentu a organizácie,
- trhu a konkurencie.
Vyhodnotenie rizík v zmysle trhu (cena, dopyt, konkurencia), prevádzky (procesy, kapacity, dodávateľský reťazec), financií (dlh, likvidita, covenanty) a práva/ regulácií (najmä pri medzinárodných spoločnostiach).
Ďalšia časť DD je opakovaná valuácia pre overenie vplyvu nájdených detailov v DD na hodnotu podniku. Pre ocenenie podniku používajú PE fondy
- DCF (cash-flow prístup),
- porovnateľné firmy,
- predošlé transakcie (historické M&A dealy),
- prípadne “LBO model“ (koľko dlhu unesie a aký IRR/MOIC).
ℹ️ Poznámka: Due diligence nie je len „kontrola“. Je to test investičnej tézy: kde presne vzniká hodnota a čo ju môže ohroziť. Pokiaľ prejdete due diligence, tá najťažšia fáza je za Vami.
Štruktúrovanie transakcie
Štruktúrovanie má 2 hlavné body: Vyjednávanie a financovanie. Vyjednávanie obsahuje cenu a mechaniku (locked box vs completion accounts). Riešia sa nasledovné body:
- cena a mechanika (locked box vs completion accounts),
- aké percento podielu kúpi PE → majorita/minorita,
- riadenie spoločnosti a zasahovanie do riadenia (board, veto práva, KPI), takzv. mechanizmy,
- záruky a odškodnenia (W&I, indemnity),
- earn-out, vendor loan, equity rollover → Ako bude rozdelená kúpna cena.
ℹ️ Vysvetlenie bodov:
Locked box mechanizmus
Cena je fixná (bez neskoršej úpravy podľa skutočného stavu cash/debtu pri closingu). Predávajúci sa zaviaže, že od locked box date do closingu nebude z firmy „vyťahovať hodnotu“ (tzv. leakage), okrem vopred povolených položiek (permitted leakage). Aby sa nestalo, že zoberie úvery a vytuneluje spoločnosť.
Kupujúci často akceptuje, že zisk vytvorený medzi locked box date a closingom „patrí“ kupujúcemu — preto sa niekedy do ceny dáva úrok / locked box interest (kompenzácia predávajúcemu za čas). Za čas než prebehne transakcia.
Tento mechanizmus sa využíva pri stabilných firmách, účty sú kvalitné a riziko odchýlok nízke. (Nie startupy).
✅ Výhody: Rýchlejší a jednoduchší closing deal-u, vysoká istota ceny (predávajúci to miluje) a menej sporov po transakcii.
⛔ Nevýhody: kupujúci nesie väčšie riziko, že sa medzičasom niečo zhorší (preto rieši leakage a covenants).
Completion accounts – úprava ceny po closingu spoločnosti
Najčastejšie sa upravuje podľa čistého dlhu (net debt), working capital (pracovný kapitál vs „normal“ úroveň a prípadne cash-u.
🧠 Logika
Ak firma odovzdá viac cash / menej dlhu, kupujúci doplatí.
Ak odovzdá viac dlhu / menej pracovného kapitálu, kupujúci z ceny zrazí.
V jednoduchosti povedané ak miniete peniaze po closingu budú Vám strhnuté, ak peniaze vygenerujete budú Vám doplatené. Využíva sa pri firmách s nižšou stabilitou a sezónnymi tržbami.
✅ Výhody: férovejšie „na presnosť“ pre kupujúceho,kupujúci lepšie kontroluje, čo kupuje v deň prevzatia. Viac výhodné pre kupujúceho.
⛔ Nevýhody: dlhší proces a administratívne náročnejší. Môžu vzniknúť spory o metodiku výpočtu, preto je lepšie si ju dohodnúť vopred. Časť ceny je typicky držaná v escrow, kým nie je cena doriešená.
ℹ️ Zhrnutie
- Locked box: „Dohodneme cenu podľa fotky z 31.12. a už ju nemeníme.“
- Completion accounts: „Dohodneme rámcovú cenu, ale finálna cena sa vyráta podľa stavu v deň odovzdania.“
Financovanie býva typicky kombináciami
- equity z fondu (peniaze komitované fondu),
- časť senior dlhov (úver od banky) – kedy bankové peniaze sú lacnejšie ako peniaze investorov a PE fondu tak zostane viac peňazí pri exite spoločnosti.
- Prípadne mezzanine / unitranche (podľa prípadu).
– J.P.Morgan
Služby poradcov pri predaji firmy : Kapitola 11
11.1. Akú majú pridanú hodnotu poradcovia
Pokiaľ ste počas čítania tohto ebook-u váhali, prečo je vhodné využiť služby poradcov, tak v pár riadkoch nižšie to priblížim.
🧠 Firmu predávate raz za život, je príliš veľa nuansí, kde vedia investori umelo (viď účtovne – papierovo) znížiť hodnotu spoločnosti a ani si to nevšimnete.
“Na druhej strane, šikovný konzultant vie účtovnými úpravami hodnotu spoločnosti zvýšiť.”
Príprava na rokovania: realistická valuácia a benchmarky, scenáre vyjednávania, jasná stratégia (čo je „musthave“ vs kompromis).
Hľadanie správnych investorov: využitie siete kontaktov, cielený výber podľa investičných kritérií a aktuálneho sentimentu trhu.
Podpora pri negociácii: vedenie rokovaní, ochrana záujmov v term sheete a zmluvách, riešenie konfliktov ako neutrálna autorita.
Finančná analýza a dokumentácia: due diligence, modely a projekcie, kontrola presnosti a súladu reportingu –menej prekvapení, vyššia dôveryhodnosť.
FAQ : Kapitola 12
Ako dlho trvá predaj spoločnosti?
Závisí od veľkosti a kondície spoločnosti a rovnako na jednaniach. Čím je spoločnosť väčšia, tým dlhšie trvá predaj.
Malé a stredné spoločnosti: Cca od 3 až 6 prípadne 8 mesiacov.
Väčšie spoločnosti: Cca 8 až 12 mesiacov.
Dĺžka predaja je naozaj individuálna, rátame od prvého kontaktu investora až po uzavretie dohody a procesu vyplatenia prvej tranže. Samozrejme nerátame s podmienkami, keď majiteľ musí zotrvať 1-2 roky v spoločnosti aby bola vyplatená celá časť transakcie.
Aké je hodnota mojej spoločnosti?
Hodnota spoločnosti závisí od valuácie, viď kapitola 9 bod 3 – Valuácia spoločností. Hodnota spoločnosti sa určuje najčastejšie cez EBITDA násobok alebo cez metodológiu DCF.
Prečo investor nemá záujem?
Ako som spomínal v kapitole vyššie, investícia a najmä vstup investora do firmy, je ako malé manželstvo, a preto si investori robia detailné analýzy vopred. Nikto nechce investovať peniaze do spoločnosti, ktorá začne upadať alebo ju bude musieť investor reštrukturalizovať a zachraňovať svoju investíciu → Platí tu viac ako inde: “Základom úspechu je dobre si vybrať!”
PE fond na začiatku môže mať pocit, že by firma pasovala do jeho portfólia, ale v priebehu vyjednávaní zistí opak. Investičné fondy majú portfólia a stratégie, kde sa zameriavajú na istý segment a životnú fázu spoločnosti.
💸 Investor insight: Aj výborná firma môže dostať „nie“, ak je mimo mandátu fondu.
ℹ️ Mitigácia: zacíliť investor list podľa kritérií + jasne pomenovať, prečo práve vy ste „fit“.
Rast tržieb nie je konzistentný, marža slabo udržateľná, nestabilný cash flow, viazanie príliš veľa tovaru v zásobách, historické výkyvy bez vysvetlenia, chaos v účtovníctve a pod.
Nerealistické projekcie v zmysle mimoriadne vysokých medziročných nárastov, ktoré nie sú podložené číslami.
Toto je najmä problém rodinných firiem, kedy vlastník riadi všetko a celá firma stojí a padá na ňom. Chýbajúci kvalitný CFO a obchodný riaditeľ.
Key-Man-Risk → Všetko je na vlastníkovi. Veľký red flag. 🚩
ℹ️ Mitigácia: ukázať druhú líniu manažmentu, procesy, delegovanie, incentívy pre kľúčových ľudí.
Odstrašujúce pre investora je príliš veľká konkurencia na trhu s malou diferenciáciou produktu napríklad trh → Apparel (Oblečenie)🚩, kde sú giganti ako Temu, Shein a globálne značky Nike a iné.
💸 Investor insight: Investor nehľadá „bez konkurencie“, hľadá konkurenčnú výhodu, ktorú viete udržať.
ℹ️ Mitigácia: jasný moat + dôkazy (retencia, pricing power, NPS, market share, kontrakty).
Nedoriešené súdne spory, problémy s compliance, IPR (intellectual property rights) – ochranné známky pre duševné vlastníctvo, patenty.
🪂Pokiaľ nevidí komu by spoločnosť ďalej predal o 3-5 rokov. Nevidí prípadne akú vyššiu pridanú hodnotu by vytvoril. Pokiaľ je “exit story” slabý alebo “buyer universe” príliš malý. Často je tento prípad vidieť pri lokálnych spoločnostiach, ktoré sú lídrom na tuzemskom trhu, jednotky na trhu, ale bez vízia a škálovania ďalej zahranice.
Vo firme mám budovu a technológie, zvyšuje tento fakt hodnotu pri predaji?
Veľmi častá otázka majiteľov firiem, na ktorú je nasledujúca odpoveď.
Technológie: pri oceňovaní spoločnosti cez EBITDA násobky (multiples) a DCF metodológiu je hodnota technológií už zahrnutá v hodnote spoločnosti, rovnako aj vozidlá, ktoré sú používané pri podnikateľskej činnosti (nie tie, ktoré máte pre osobné používanie).
ℹ️ Vysvetlenie: Technológie a vozidlá tvoria hodnotu firmy, pretože sa podieľajú na jej výstupoch/ produktoch, preto sú súčasťou už hodnoty podniku.
💡Hint: Kupujúci/ investori neradi kupujú budovy spolu s firmou, pretože je to pre nich zbytočné “umŕtvenie” kapitálu, ktorý môžu použiť ako pracovný kapitál na rozvoj firmy ako na marketing a vstup na nové trhy alebo nákup nových technológií.
Kde hľadať investíciu/ investora?
Veľmi často dopytovaná otázka. Vyššie v texte som uvádzal rozdiel medzi strategickým(synergie – konkurenti, dodávatelia, odberatelia atď.) a finančným investorom (VC, PE a pod.). Ešte pred vymenovaním ideálnych miest na investíciu spomeniem, že investori majú denne množstvo nových projektov na stole a je z čoho vyberať. Preto je dôležité zaujať, dobre kontaktovať investora – nie cez cold email. Ak ste úspešná firma, investori o Vás zrejme už vedia, pretože si pravidelne vypracúvajú vlastný prieskum o potencionálnych firmách – targetoch.
Kde hľadať investora? Reálne?
- Prieskum na webe.
- Profesionálne M&A databázy ako:
- Networking vlastný alebo cez poradcov a konzultantov, ktorí pracujú s investormi a posielajú im overené projekty.
Existujúca dôvera a zvýšený záujem investora o projekt.- Dôležité sú warm intros a networkovanie na akciách.
- LinkedIn priamo na riaditeľov.
- Asociácie ako SLOVCA pre Slovensko.
- Zoskupenia crowdberry. (čiastočne využíva peniaze EÚ).
- Známe investičné fondy Sandberg capital alebo Wood&Company s fondom Eterus pre startupy, prípadne MiddleCap a AZC Services.
- Zo zahraničných spomeniem najmä tie, ktoré sa zaujímajú o tech a ranné fázy ako speedinvest, zero gravity (čiastočne peniaze z EÚ), slovenská neulogy a rockaway capital (cz).
- Malé family offices, ktoré investujú zo svojich prostriedkov (samozrejme spolu s bankovými).
Zlaté pravidlo pri hľadaní investorov
Nestrácajte čas s niekým, kto investuje do realít, ak vy budujete SaaS platformu. Vytvorte si „Long List“ 50 mien, ktorý vyfiltrujete na „Short List“ 10 prioritných cieľov. Skúmajte ich investičnú tézu:
- V akom štádiu investujú? (Seed, Series A, Buy-out).
- Aký majú geografický záber?
- Majú v portfóliu vašu priamu konkurenciu? (Ak áno, pravdepodobne vás nekúpia kvôli konfliktu záujmov).
ℹ️ Pro tip: Najlepší investor nie je ten, ktorý vám dá najvyšší šek, ale ten, ktorý vám zdvihne telefón v nedeľu večer, keď máte krízu, a v pondelok ráno vám otvorí dvere k trom novým kľúčovým klientom.
Dôležité: Nerozosielajte horúčkovito dopyty na všetkých investorov, najmä ak nemáte spracované dáta a podklady profesionálmi. U investora máte len jednu šancu, a ak neuspejete – vyradí Vás. Investičné fondy majú ročne na výber z 150-200 projektov a vyberá 1-3 projekty.
Ako optimalizovať daň z predaja spoločnosti na rozumne nízku úroveň?
Odpoviem ako to je pri slovenských transakciách. Rôzne krajiny majú samozrejme vlastné špecifiká. Daňová optimalizácia pri predaji firmy vyžaduje presné plánovanie a kľúčové je rozlišovať, či firmu predáva právnická osoba (holding) alebo priamo fyzická osoba (človek). Obe cesty vyžadujú presné plánovanie.
Slovenská Repulika 🇸🇰
Ako dosiahnuť nízke zdanenie? Predaj cez holding (PO)?
Slovensko má jeden z najatraktívnejších režimov pre holdingové spoločnosti v EÚ, ak splníte podmienky tzv. participačného oslobodenia (§ 13c Zákona o dani z príjmov). V praxi to znamená, že materská spoločnosť môže predať dcérsku spoločnosť a zisk z predaja zdaňuje 0 % sadzbou.
V skratke a jednoduchosti povedané, treba prejsť 3 fázami:
- Držba podielu (časový test – Time test): Materská spoločnosť musí vlastniť podiel v predávanej firme nepretržite aspoň 24 mesiacov.
- Výška podielu: Materská spoločnosť musí vlastniť priamy podiel na základnom imaní vo výške najmenej 10 %.
- Substancia a činnosť: Materská firma nemôže byť len „prázdna schránka“ založená účelovo pred predajom. Musí vykonávať reálnu činnosť, niesť riziká a mať primerané personálne/materiálne vybavenie.
Keď materská firma predá „dcéru“ a zinkasuje peniaze s 0 % daňou, tieto peniaze ostanú v holdingu. Ak si ich chce fyzická osoba následne vyplatiť na súkromný účet, zaplatí daň z dividend. (Pri ziskoch vygenerovaných do konca roka 2023 je to 7 %, pri ziskoch od 1. 1. 2024 je to 10 %). Prípadne môžete výnos ponechať v materskej spoločnosti a reinvestovať ho nezdanený.
Čo to znamená v praxi pre holding/ SPV?
Laicky povedané vytvorí sa SPV – materská firma (holding), ktorá drží obchodný podiel (akcie) z predaja dcérskej spoločnosti po dobu 24 mesiacov, účtované ako finančný majetok (podiely, dlhopisy a pod.). Matka musí držať viac ako 10% (čo je možné splniť bez problémov) a preukázať personálne riadenie (čo pri predaji aj preukáže), rozhodovanie.
💡‼️Upozornenie: Odporúčam poradenie s M&A daňovým poradcom, tento text mierne zjednodušujem aby bol jasný mechanizmus. Špecifické detaily je potrebné prejsť s M&A poradcom (😈čert sa skrýva v detailoch).
Následne po 24 mesiacoch je oslobodená o daň z príjmu a fyzická osoba vyberie zisk a zaplatí 7% ako daň z dividendy (zisk za rok 2023 s daňou 7%, ‘24 daň 10%, podľa platných daňových zákonov). Prípadne ponecháte výnos v materskej spoločnosti.
ℹ️🚨 Pozor: Daňovník musí vykonávať podstatné funkcie na Slovensku, niesť a riadiť riziká spojené s držbou účasti a mať primerané personálne a materiálne vybavenie. Presne ako je spomenuté v troch bodoch – bod substancie.
Finančná správa výslovne upozorňuje, že na splnenie tejto podmienky nemá ísť o „schránkovú firmu“. Preto by mala byť holdingová štruktúra nastavená vopred a vecne obhájiteľná, nielen formálne krátko pred transakciou. To znamená nevytvárať firmu pár mesiacov pred transakciou, ale plánovať to už počas investície a v EXIT stratégii.
Predaj priamo fyzickou osobou (Časový test 1 rok)
Oslobodenie od dane pre fyzické osoby po 1 roku držania sa viaže výlučne na cenné papiere prijaté na obchodovanie na regulovanom trhu (burze). Akcie bežnej, neverejnej a.s. alebo j.s.a. túto podmienku nespĺňajú. Navyše, ak daňový úrad uvidí, že ste s.r.o. pretransformovali na a.s. tesne pred predajom len s cieľom vyhnúť sa dani (a nejako to dostali na burzu), aplikuje pravidlo „obsah má prednosť pred formou“ a daň vám dorubí aj s pokutou.
Pri dividendách na Slovensku záleží aj na tom, z akého obdobia pochádza zisk: pri zisku vytvorenom v roku 2024 sa uplatňuje 10%, pri ziskoch vytvorených od 1. januára 2025 sa uplatňuje 7%. Ak výnos zostane v holdingovej spoločnosti a nie je vyplatený spoločníkovi, nejde ešte o zdanenie dividendy na úrovni fyzickej osoby.
💡Záver a upozornenie: Daňová optimalizácia sa nerobí mesiac pred predajom, ale už pri nastavovaní firemnej štruktúry. Tento text zámerne zjednodušuje mechanizmy. Pred akýmkoľvek krokom (EXIT stratégiou) je nevyhnutné konzultovať váš špecifický prípad s M&A daňovým poradcom.
Preto neplatí zjednodušenie „a.s. alebo j.s.a. + 1 rok = 0 %“. Rozhodujúce je, či sú splnené všetky zákonné podmienky vrátane režimu regulovaného trhu.
- Podmienka: Akcie musia byť držané viac ako 1 rok.
- Výsledok: Ak medzi nadobudnutím akcií a ich predajom uplynie viac ako 12 mesiacov, zisk je oslobodený od dane aj odvodov (0 %).
🌐 Globálna optimalizácia daní z predaja – DELAWARE v USA
Delaware je svetovo uznávaný „corporate haven“, nie však nevyhnutne „tax haven“ pre každého. Kľúčom k nule je pochopenie štruktúry LLC vs. C-Corp.
Scenár A: Delaware LLC (Transparentná entita)
Na úrovni USA: LLC neplatí federálnu daň z príjmu. Zisk „preteká“ na spoločníkov.
Výsledok: Ak ste slovenský rezident, USA vás nezdaní, ale musíte tento zisk priznať a zdaniť na Slovensku. Nula v Delaware teda neznamená nulu vo vašom vrecku, ak nepracujete s ďalšou jurisdikciou.
Scenár B: Kvalifikované akcie malého podniku (QSBS – Section 1202)
Oslobodenie: Môžete získať 100 % oslobodenie od federálnej dane zo zisku pri predaji akcií (až do výšky 10 mil. USD alebo 10-násobku investície).
Podmienky: Musíte akcie držať viac ako 5 rokov a spoločnosť musí byť v čase emisie akcií „Qualified Small Business“ (aktíva pod 50 mil. USD).
ℹ️ Zhrnutie: Ak plánujete exit v horizonte 3-5 rokov, zakladajte holdingovú štruktúru hneď na začiatku. Preklápanie vlastníctva tesne pred predajom (tzv. „flipping“) vám zvyčajne zruší časový test a daňové úrady to môžu posúdiť ako zneužitie práva.
ℹ️🚨Upozornenie: Daňové zákony sa menia a podliehajú pravidlám proti vyhýbaniu sa daňovým povinnostiam (ATAD). Pred akýmkoľvek krokom konzultujte certifikovaného daňového poradcu v danej jurisdikcii.
ℹ️ Pro tip: Najlepší investor nie je ten, ktorý vám dá najvyšší šek, ale ten, ktorý vám zdvihne telefón v nedeľu večer, keď máte krízu, a v pondelok ráno vám otvorí dvere k trom novým kľúčovým klientom.
Je lepšie využiť peniaze od investora alebo od banky?
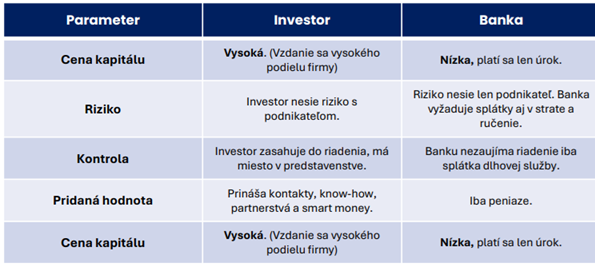
Ďalšia frekventovaná otázka priamo „na komoru“. Neexistuje jedna správna odpoveď, existuje len správna odpoveď pre vašu aktuálnu situáciu, ale platí stále “bankové peniaze sú tie najlacnejšie”.
Tu je krátke porovnanie:
🏦 Kedy zvoliť financovanie bankou?
Pripomeniem znovu, že bankové peniaze v porovnaní s investorskými sú najlacnejšie. Bankový kapitál je vhodné zvoliť pri:
- Stabilnom a predvídateľnom biznise s dostatočným cash-flow na splátky (dlhovú službu).
- Chcete si udržať 100% kontroly nad spoločnosťou.
- Potreba kapitálu na kúpu fixných aktív (stroje, nehnuteľnosti a pod.).
💸 Kedy zvoliť financovanie cez investora (PE/VC)?
- Spoločnosť je v rýchlej rastovej fáze.
- Potrebujete viac než peniaze – synergie, expanziu na zahraničné trhy.
- Máte nízky cash-flow a mesačné splátky by Vás zaťažili pri rozvoji.
M&A verdikt: Bankový kapitál je “lacnejší” ako investorské financovanie.
🏦 Banka = ⛽palivo, investor = 🚀 raketový pohon.
Niekoľko menších otázok k oceneniu spoločnosti?
Ako sa robí valuácia spoločnosti a ocenenie firmy pred predajom? Ocenenie firmy spája analýzu histórie (EBITDA, cash flow) a prognózu do budúcna (DCF model), pričom zohľadňuje riziká odvetvia a trhové násobky.
Čo robiť, ak aktívne hľadám investora, ale nechcem predať celý podnik? Využíva sa predaj minority alebo predaj časti podniku (napr. 20 – 49 % podielu), pričom získaný kapitál smeruje priamo do firmy na expanziu.
Aká je úloha poradcu pri predaji podniku? M&A poradca pripraví valuáciu, spracuje investičné dokumenty, zastreší hľadanie investorov a vyjednáva výhodnejšie podmienky transakcie.
Prípadové štúdie : Kapitola 13
Pripájam 3 prípadové štúdie predaja spoločností: Jednu zo zahraničia a dve z tuzemského prostredia (SK).
Predaj spoločnosti GitHub → Microsoft
GitHub rástol postupne do pozície globálnej platformy pre vývojárov a potreboval synergiu v zmysle dlhodobého partnera so škálou, infraštruktúrou a distribúciou (cloud, enterprise) aby vedel zrýchliť svoj rast a monetizáciu.
Riešenie
Predaj GitHub-u spoločnosti Microsoft v transakcii s hodnotou $7.5mld, s cieľom posilnenia ekosystému vývojárov a prepojenia na cloud a developer tools.
Výsledok
GitHub získal finančnú investíciu, zázemie infraštruktúry, rýchlejší vývoj svojich produktov a postupnú integráciu s Microsoft tools (presun pod CoreAI a migráciu do infraštruktúry Azure).
Predaj spoločnosti EXPONEA → Bloomreach
Spoločnosť EXPONEA poskytuje automatizáciu pre e-commerce a jej cieľ bol rýchly rast a dostať sa medzi globálnych hráčov. Potreba získania infraštruktúry, globálnej distribúcie, enterprise Go-To-Market a produktový domov pre ecommerce.
Riešenie
Bloomreach akvizoval EXPONEA a súčasne financoval a komunikoval podporu rastu celej skupiny. Hodnota transakcie nebola komunikovaná “undisclosed”, ale v rovnaký deň oznámil Bloomreach investíciu v hodnote $150mil. (Táto suma nie je úplne presná)
Výsledok
Exponea sa stala súčasťou skupiny Bloomreach s viditeľným globálnym dosahom. Doteraz je uvádzaná transakcia ako úspešný exit slovenského startupu.
Samozrejme týchto úspešných exitov máme na SK viac: Slido, Sygic.
Investícia do spoločnosti GymBeam
V roku 2020 získal growth kapitál od SIH a Crowdberry v hodnote €2mil. (SIH) a ďaľšie financovanie v hodnote €4mil. (Crowdberry) od súkromných investorov.
SIH uvádza, že po 3 rokoch (2023) dostal celkovo vyplatené €3,629,076 – teda svoju investíciu takmer zdvojnásobil.
V ďalšom investičnom kole v roku 2025 získal GymBeam financovanie v hodnote €30mil., od súkromných investorov (PortfoLion a EBRD) a ďalších €80mil.(bankové financovanie – dlh) na expanziu do Nemecka a Talianska (kúpu nemeckej výrobnej spoločnosti). Celkové financovanie teda €110mil. (€30M PE a €80M debt).
Zaujímavosťou je práve štruktúra financovania, kombinácia equity + dlh. Vstupom EBRD (banka) do procesu naznačuje, že firma prešla procesom a splnením kritérií veľkého investičného hráča.
Z pohľadu majiteľa ide tiež o zachovanie viac ako 70% spoločnosti vo svojom vlastníctve, keďže značná časť investície je financovaná bankou.
– Staré finančné príslovie
Záver
Cesta k úspešnej investícii a strategickému EXIT-u
Získanie investície alebo úspešný predaj firmy nie je jednorazová udalosť, ale vyvrcholenie strategického procesu, ktorý si vyžaduje precíznu prípravu, zmenu myslenia a hlboké porozumenie pravidlám investičnej hry. Tento ebook vás previedol svetom, kde sa emócie zakladateľa stretávajú s chladnou racionalitou kapitálu, a ukázal vám, ako v tomto prostredí nielen prežiť, ale aj dominovať.
1️⃣ Od „životného diela“ k škálovateľnému aktívu
Kľúčovým poznatkom je nutnosť zmeny perspektívy. Pre úspech u investora musíte prestať vnímať svoju firmu výhradne ako „zlaté vajce“ alebo osobné dedičstvo a začať sa na ňu pozerať ako na výkonný biznisový motor. Investori nehľadajú len dobrý produkt, ale udržateľný a škálovateľný model, ktorý dokáže generovať výnosy nezávisle od osoby majiteľa.
Investor nerozumie len vašej vízii, rozumie predovšetkým metrikám. Či už ide o EBITDA, IRR (vnútornú mieru výnosnosti) alebo DSCR (schopnosť splácať dlh), tieto ukazovatele sú základom dôvery. Úspešná príprava znamená mať „upratané“ účtovníctvo, realistické projekcie a jasne definovanú konkurenčnú výhodu.
Vyhnite sa pasci nadhodnotenia (Overvaluation trap) – prehnané očakávania môžu zabiť nádejný deal skôr, než sa začne.
3️⃣ Výber správneho partnera je ako manželstvo
Investícia je dlhodobý záväzok, často na 5 až 7 rokov. Preto je kritické zvoliť si typ investora, ktorý zodpovedá vašej fáze rastu a cieľom:
- Venture Capital (VC): Pre dravý rast a technologické inovácie.
- Private Equity (PE): Pre etablované firmy so stabilným cash flow a ambíciou zefektívniť prevádzku.
- Strategický investor: Pre synergie a integráciu do väčších štruktúr. Pamätajte, že investor nie je len peňaženka, ale „spolujazdec“, s ktorým musíte zdieľať víziu a hodnoty.
Paradoxom úspešného podnikania je, že na koniec musíte myslieť už na začiatku. Mať jasne definovanú exit stratégiu – či už ide o predaj strategickému hráčovi, IPO alebo manažérsky odkup – je pre investora nevyhnutnou podmienkou vstupu. On potrebuje vedieť, ako a kedy svoje peniaze zhodnotí.
Finálne odporúčanie
Buďte pripravení na náročný proces Due Diligence a vyjednávania o Term Sheete. Nestrácajte hlavu pri prvej vlne záujmu, ale ani zbytočne neotáľajte. Investovanie je o načasovaní, stratégii a disciplíne. Vaša cesta k úspešnému exitu začína dnešným rozhodnutím urobiť prvý krok k profesionálnemu riadeniu hodnoty vašej firmy.