Ak ste podnikateľ alebo majiteľ firmy, pravdepodobne vnímate svoju spoločnosť ako svoje životné dielo. Je to vaše „zlaté vajce“ 🪙, do ktorého ste investovali roky driny, času, energie a nemalé financie. Čo sa však stane, keď dozreje čas na ďalší strategický krok: predaj časti podniku resp. vstup investora, získanie rastového kapitálu alebo predaj firmy (exit)?
Z mojej dlhoročnej praxe v oblasti strategického riadenia a manažérskeho poradenstva vidím neustále sa opakujúci scenár. Majitelia prichádzajú na rokovania s presvedčením, že kvalitná firma a skvelý produkt automaticky znamenajú úspešnú transakciu. Omyl.
Väčšina dealov padne nie preto, že by firma bola zlá. Padnú preto, lebo majiteľ nerozumie, ako premýšľa druhá strana stola. Zatiaľ čo podnikateľ vidí emócie a odkaz, racionálny investor vidí čísla, riziká, EBITDA násobky a ROI. Investor nehľadá životné dielo, hľadá škálovateľné aktívum s jasným plánom návratnosti a exitu.
Aby ste pri rokovaniach neťahali za kratší koniec a nepadli do pasce vlastného nadhodnotenia (tzv. Overvaluation trap), pripravil som pre vás tento článok. Poslúži vám ako praktický sprievodca svetom M&A a získavania investícií.
Čo sa dozviete v tomto blogu?
- Ako zvýšiť hodnotu podniku pred predajom? Čo reálne zvyšuje valuáciu vašej spoločnosti a ako ju zvýšiť.
- Ako získať investíciu: Hľadanie investorov, príprava podkladov až po oslovenie a prezentáciu.
- Ako predať podnik alebo jeho časť: Potrebné kroky predaja, proces a stratégie pri predaji.
- Ako vyjednávať s investormi a čo konkrétne sledujú.
- Ako rozmýšla investor resp. investičný fond
Investícia nie je len o číslach. Je to o dôvere, osobnostnej kompatibilite a schopnosti správne odkomunikovať váš príbeh. Poďme sa spoločne pozrieť na to, ako sa systematicky pripraviť na transakciu, zvýšiť svoju vyjednávaciu silu a byť vždy o krok ďalej ako váš investor.
Prvá časť blogu je venovaná najmä: (Rýchly prehľad)
Predaj podniku (Asset Deal) vs. Predaj firmy / podielu (Share Deal): Pri predaji podniku kupujúci nadobúda vybraný majetok a záväzky. Pri predaji firmy (s.r.o. / a.s.) kupujúci preberá celú právnu entitu vrátane jej histórie.
Predaj časti podniku: Ideálny krok pri hľadaní strategického investora pre expanziu, pričom zakladateľovi zostáva kontrolný alebo minoritný podiel.
Kedy je biznis na predaj atraktívny pre investora: Kľúčovými faktormi sú rastová EBITDA, nízka závislosť na majiteľovi, zastupiteľný tím a škálovateľný biznis model.
Ako zvýšiť hodnotu svojej spoločnosti: Rady a tipy ako vytiahnuť svoju cenu na maximum pri predaji podniku.
Blog o investícií nadväzuje už na skorší článok o podnikateľskom pláne a jeho príprave.
Marek Straka, 🚀 Pomáham biznisu rásť
Obsah (pre rýchlejšiu orientáciu:
- Kapitola: Investičný slovník
- Kapitola: Prečo sa rozhodnú investori neinvestovať?
- Kapitola: Typy investorov
- Kapitola: Uvažovanie podnikateľ vs investor
- Kapitola: Zdroje kapitálu
- Kapitola: Ako investori počítajú návratnosť
- Kapitola: Investičné stratégie
- Kapitola: Investičný proces
- Kapitola: Investičné kritériá
- Kapitola: Ocenenie spoločností
- Kapitola: Rozhodovací proces investorov
- Kapitola: Služby poradcov pri predaji podniku
- Kapitola: FAQ
- Kapitola: Prípadové štúdie
Pre podnikateľov je kľúčové porozumieť, ako rozmýšľajú investori: čo chcú vidieť, čoho sa obávajú a prečo sa často
rozhodnú ustúpiť od transakcie. Poďme hneď na úvodnú kapitolu 😃.
Predtým ešte než začneme pripájam nižšie investičný slovník, ktorý bude potrebný pre pochopenie nuancí v tomto
ebooku. Pokiaľ máte už ako-také základy s investičnými nuansami, kľudne kapitolu 0 preskočte.
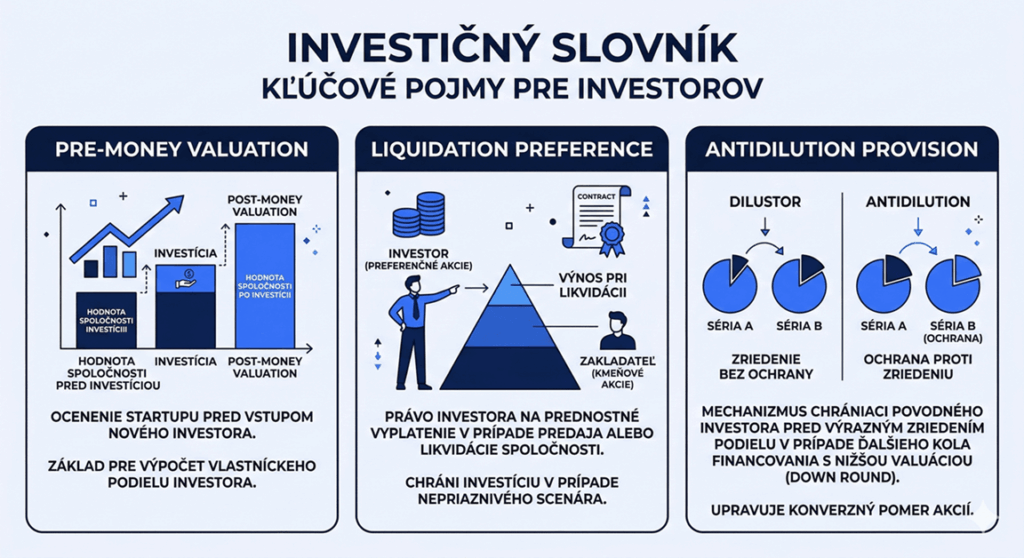
Investičný slovník : Kapitola 0
Základné frázy a výrazy pri investíciách, ktoré je potrebné mať v malíčku 🤘.
- Pre-money valuation: Hodnota firmy pred investíciou. Na jej základe sa počíta podiel investora.
Príklad: Ak je pre-money valuácia 10 mil. € a investor vloží 2 mil. €, firma má po investícii hodnotu 12 mil. € (postmoney).
Podiel pre investora zo spoločnosti 2/12 =0,167 teda 16,7%. (Opäť podiel sa mení vyjednávaním a podľa
kondície spoločnosti). - Post-money valuation: Hodnota firmy po investícii. = pre-money + výška investície.
- Liquidation preference: Právo investora získať najprv svoj kapitál naspäť (často aj s násobkom), predtým než
zvyšok získajú ostatní akcionári pri exite.
Príklad: Investor má 2x liquidation preference. Pri predaji firmy najprv dostane dvojnásobok investície. - Antidilution provision: Ochrana investora pred znížením podielu pri ďalšom kole financovania za nižšiu cenu.
- Full ratchet – plná ochrana: prepočítanie podielu na novú cenu.
- Weighted average – zmiernená ochrana: zohľadní sa objem a cena nového kola.
- Drag-along rights: Právo väčšinového akcionára prinútiť menšinových, aby sa zúčastnili predaja firmy – teda aby
predali svoje podiely. - IRR – Internal Rate of Return (Vnútorná miera výnosnosti): kľúčová metrika pre PE/VC fondy. Hovorí, koľko %
ročne fond z investície získal (zohľadňuje aj čas a cash flow). - MOIC (Multiple on invested capital)- násobok investovaného kapitálu. Akú návratnosť má investor z investovaného
kapitálu.Celková hodnota získaná z investície/ pôvodne investovaný kapitál. Celková hodnota z investície získaná v
zmysle dividend a predajnej sumy. - LBO – Leveraged Buyout: Nákup firmy za použitia vysokého podielu dlhu, ktorý je splácaný z jej vlastných cash flow.
Úver splácame ziskom generovaným z firmy. - EBITDA a násobky: EBITDA = Zisk pred úrokmi, daňami, odpismi a amortizáciou. Slúži ako základ pre odhad trhovej
hodnoty (valuácie):
„Vaša firma má EBITDA 1 mil. €, v sektore je bežný násobok 6× → hodnota firmy ≈ 6 mil. €.“ (V slovenskom účtovníctve
tiež ako hospodársky výsledok pred amortizáciou, odpismi a daňami – prevádzkový hospodársky výsledok navýšený o
odpisy). - Enterprise Value (EV): Celková hodnota firmy vrátane dlhu – používa sa najmä pri porovnávaní firiem a pri výpočtoch
na úrovni EBITDA násobkov. - Escrow: V procese predaja firmy ide o nástroj, ktorý slúži na krytie potenciálnych rizík (tzv. záruk a vyhlásení – warranties & indemnities).
Ako to funguje: Pri predaji firmy kupujúci nevyplatí 100 % kúpnej ceny priamo predávajúcemu. Časť peňazí (zvyčajne 10 – 20 %) sa vloží na osobitný, neutrálny účet (často v banke alebo u notára).
Účel: Tieto peniaze slúžia ako „poistka“. Ak sa po predaji zistí, že predávajúci v zmluve klamal (napr. zatajil daňový dlh alebo súdny spor), kupujúci si môže nárokovať náhradu škody priamo z tohto escrow účtu. Viazanosť cca 12-24 mesiacov. - Clawback (Spätné vymáhanie): Môže ísť aj o ustanovenie, kde predávajúci musí vrátiť časť kúpnej ceny, ak sa ukáže,
že nesplnil určité podmienky alebo ak došlo k porušeniu konkurenčnej doložky. Jednoducho povedané: Je to právo investora „vziať si späť“ už vyplatené peniaze, ak sa dodatočne zmenia okolnosti,ktoré boli podmienkou pre ich vyplatenie.
Prečo sa rozhodnú investori neinvestovať? : Kapitola 1
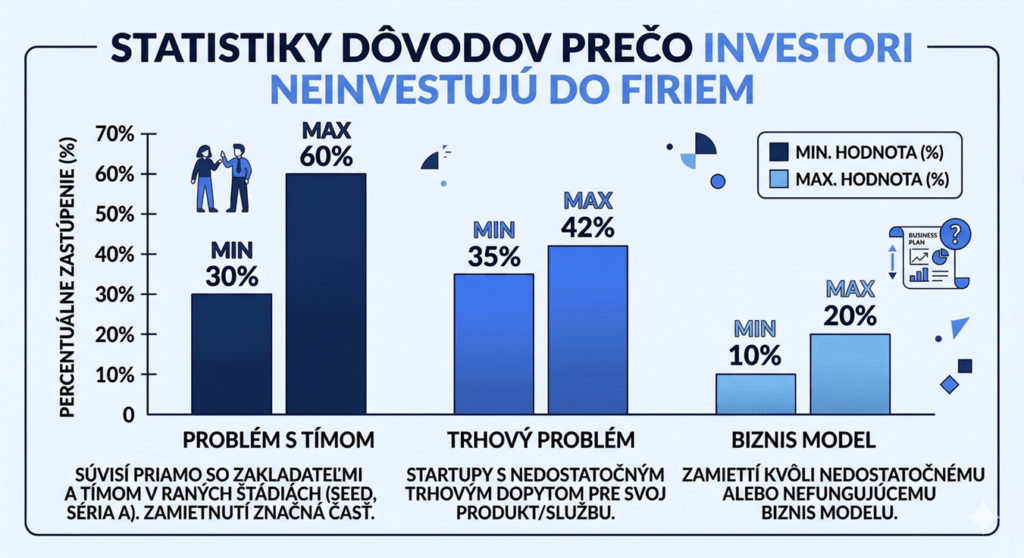
1.1. Prečo sa rozhodujú investori neinvestovať?
V úvode si najmä povedzme niekoľko základných detailov o investoroch.
Ak sa investor rozhodne neinvestovať, neznamená to, že je firma nevhodná alebo zlá. Dôvody môžu byť rôzne:
Nesúlad so stratégiou alebo odvetvím investora
Firma nezapadá do sektoru, štádia rastu alebo typu investície, ktoré investor vyhľadáva.
Slabé finančné výsledky alebo nereálne prognózy
Nestabilné tržby, nízka ziskovosť alebo prehnane optimistické predikcie odrádzajú dôveryhodných investorov.
Rovnako keď sú projekcie realistické, investor sa pozerá na IRR ukazovateľ a payback period. Pretože časť
investičných peňazí si požičiava a musí ich vrátiť s úrokom svojim veriteľom a potrebuje mať rovnako na investícii
dostatočný výnos aj pre seba.
Bežne investori požadujú zhodnotenie investície IRR aspoň 15%-20%. V opačnom prípade je pre neho bezpečnejšie investovať do menšieho rizika ako sú dlhopisy alebo iné finančné produkty.
Slabý manažment alebo nesadnutie si s riadením investora
Nejasné kompetencie, chýbajúca skúsenosť alebo absencia vedenia mimo majiteľa sú červené vlajky. Rovnako ako
(problémová) osobnosť majiteľa, ktorá keď nesúladí s investorom, tak sa rozhodne investor nevstúpiť do investície.
Investícia je ako manželský vzťah medzi mužom a ženou, spája majiteľa a investora na časové obdobie minimálne 5
rokov. Existujúci nesúlad medzi charakterovými vlastnosťami majiteľa a investora, bude veľmi náročné pri
spoločnom riadení firmy v súbehu s dosahovaním požadovaných výsledkov.
Rizikový trh alebo silná konkurencia
Investori uprednostňujú firmy s jasne definovanou konkurenčnou výhodou. Pokiaľ firma nemá jedinečný alebo
unikátny produkt a na trhu je silná konkurencia, výrazne to znižuje dôvod vstupovať do investície.
Právne a regulačné problémy: Nevysporiadané pohľadávky, súdne spory alebo závislosť od štátnych zákaziek je ďalší red flag pre investora.
Zlé due diligence výsledky
Skryté dlhy, nejasnosti v účtovníctve alebo prevádzkové slabiny môžu proces ukončiť alebo výrazne znížiť hodnotu
spoločnosti v neprospech majiteľa.
Prehnané ocenenie alebo nevýhodné podmienky: Prehnané ocenenie alebo nevýhodné podmienky
Ak investor nevie nájsť spoločnú reč ohľadom valuácie alebo zmluvných podmienok, deal padá.
Odlišná investičná stratégia alebo portfólio, najmä growth a VC, preferujú kapitál do rastu pred kapitálom viazaným v nehnuteľnostiach alebo inom fixnom majetku. Pokiaľ sa nebavíme o investoroch z real-estate.
Firmy, ktoré chcú investíciu použiť na kúpu alebo výstavbu administratívnych budov alebo skladov a pod. (mimo
predpokladu developerských spoločností, ktoré tieto stavby predávajú a prenajímajú), budú s najväčšou
pravdepodobnosťou odmietnuté na investíciu.
Prečo? Opäť začnime uvažovať z pozície obchodu a investora. Pri použití peňazí na výstavbu alebo kúpu majetku tak
viažeme peniaze do aktív, ktoré sa netočia a tým pádom sa nezhodnocujú rýchlo. Otázna býva investícia do zásob
alebo nákupu strojov, ktoré vedia produkovať hodnotu rýchlejšie. Najideálnejšia je investícia do vývoja a výskumu,
ľudí alebo marketingu – tieto položky zhodnocujú peniaze oveľa rýchlejšie.
Kapitálovo náročné položky (budovy, stroje a pod) sú vhodnejšie na financovanie bankovým dlhom, ktorý je oveľa
nižší ako požičané peniaze od investora. V jednoduchosti ide o výšku ceny, ktorú platíte za požičané peniaze vo
forme úroku.
Nejasná EXIT stratégia
Každý investor potrebuje plán, ako a kedy z investície vystúpi. Ak takýto plán chýba, dôvera klesá. To znamená mať
poriadne pripravený podnikateľský plán aj so stratégiou exitu (predaj inej spoločnosti, management buy-out alebo
iný). Dôležité je však pochopenie základného fungovania, a to:
Investor doručuje výnos a potrebuje na investícii zarobiť → Nič viac, nič menej. Fond spravuje kapitál investorov a
zároveň môže pri konkrétnych transakciách využiť aj dlh. Preto musí riadiť nielen výnos pre investorov do fondu, ale
aj schopnosť obsluhovať dlh v danej transakcii. To isté ako majiteľ chce rásť s firmou aby na nej zarobil, čo najviac.
Príklad z praxe financovania projektu investorom (zahraničie):
V roku 2007 uskutočnila skupina Blackstone, popredná súkromná investičná spoločnosť, veľmi medializované
odkúpenie spoločnosti Hilton Hotels s využitím pákového efektu (LBO) za ohromujúcu sumu $26 miliárd.
Spoločnosť Blackstone nezaplatila celých $26 miliárd v hotovosti. Namiesto toho použili kombináciu vlastného
kapitálu (kapitál od investorov) a dlhu (bankové peniaze), čo je typické pre LBO.
Spoločnosť Blackstone vložila $5,6 miliardy z vlastných zdrojov ako vlastný kapitál a zvyšných $20,4 miliardy
financovala prostredníctvom dlhu. Toto intenzívne využívanie finančnej páky zvyšuje potenciálne výnosy, ale zároveň
prináša vyššie riziko.
Namiesto vlastníctva fyzických nehnuteľností hotelov Hilton sa zamerala na franšízing a udeľovanie licencií, čo jej
umožnilo znížiť kapitálové výdavky a dosiahnuť vyššie ziskové marže.
🧠 Poučenie: Investori aktívne pracujú s peniazmi – požičané vs vlastné. Silne vnímajú cenu peňazí v podobe výšky
úroku.
1.2. Investorov pohľad na firmu
Niektoré fakty sme si povedali v predošlej časti. Najdôležitejšie body sú:
Biznis model: Je udržateľný? Ľahko škálovateľný? Ideálne ak je postavený na subscriptions resp. inom recurring revenue.
Slabé finančné výsledky alebo nereálne prognózy. Nestabilné tržby, nízka ziskovosť alebo prehnane optimistické predikcie odrádzajú dôveryhodných investorov.
Tím kľúčových osôb (manažment spoločnosti): Manažment, závislosť od majiteľa a jeho osobnosť. Skúsenosti
a odbornosť kľúčových osôb.
Potenciál trhu: V akej fáze sa trh nachádza a ako silná a vyspelá je konkurencia.
Konkurenčnosť produktu/ služby: Značka, efektivita, patenty, jedinečnosť produktu/ služby, náklady vs. výnosy.
Finančné zdravie: EBITDA marža ako najdôležitejší ukazovateľ. Rast tržieb, pomery nákladov k tržbám, cash flow a zadĺženosť.
Riziká a ich zmiernenie: Aké sú riziká na trhu s pohľadu regulácie (zdravotníctvo silno regulovaný trh), COVID a
jeho vplyv na biznis a pod.
Príbeh: Tu dodám, že tento jediný bod má mierne väčší význam ako ostatné. Všetci chceme úžasné a úspešné príbehy o raste firiem. Marketing funguje v každej oblasti aj tej investičnej.
Každý z týchto dôvodov je rovnako dôležitý a v rovnakej miere je zvažovaný investorom.
1.3. Pasca prehnaného nadhodnotenia firmy (Overvaluation trap)
Ešte predtým ako si povieme o typoch investorov, spomeniem dôležitú prvok neúspešného dealu – predaja firmy, kedy je zo strany
spoločnosti problémové nastavenie hneď pri 2 bodoch. Cena spoločnosti a rozmýšľanie vlastníka.
Obchod veľakrát stroskotá na týchto dvoch bodoch, a to z dôvodu nadhodnotenia ceny spoločnosti a pocitu
majiteľa, že idepredávať zlaté vajce.
ℹ️ Prečo? Na začiatku chce majiteľ, čo najväčšiu hodnotu spoločnosti aby získal vyšší podiel, väčšiu investíciu alebo
predal firmu za najvyššiu možnú sumu.
Čo spraví? Nadhodnotí účtovne spoločnosť zmenou niektorých kategórií, ktoré vstupujú do valuácie. Vytvorí vysoké
budúce projekcie.
Slabé miesto: Vysoké projekcie nútia majiteľa aby ich dosiahol počas obdobia prechodu vlastníctva firmy na
investora alebo počas obdobia investície.
Časť predaja firmy sa robí cez earn-out doložku, kedy majiteľ počas 1-2 ročného obdobia funguje s firmou a veľká časť vyplatenia ceny za spoločnosť je závislá na dosiahnutých výsledkoch – vo finále ak nedosiahne výsledky tak jeho podiel bude ponížený (v závislosti od podmienok kupcu – takzvaný termsheet).
💡❗ Earn-out môže byť pre zakladateľa psychicky náročný, keďže stráca plnú kontrolu, ale stále nesie
zodpovednosť za výsledok. Rovnako to platí pri investícii, kde majiteľ musí dodržať projekcie.
🚨Dôležité upozornenie! → Investor vstupuje do spoločnosti aby zhodnotil peniaze. Nie aby zachraňoval svoju
investíciu a musel ju sanovať alebo preberať riadenie, čo ho stojí peniaze a čas. Investor kupuje podiel vo firme – vkladá peniaze do firmy, čo je jeho
prínos a majiteľ s nimi má zodpovedne hospodáriť. Viac si povieme v neskorších kapitolách.
ℹ️ Príklad: WeWork – nadhodnotená spoločnosť a jej pád
Valuácia: $47mld.
Realita: Málo zisková firma so slabým biznis modelom. Veľmi ovplyvnená pandémiou COVID-19.
Príbeh: WeWork poskytovala co-working priestory pre startupy a spoločnosti po celom svete. Mnoho jej budúcich projekcií bolo založených na pokračujúcich nájmoch. Svoje budovy, kde poskytovala prenájmy firmám buď kupovala alebo prenajímala a následne re-prenajímala.
Pandémia COVID prinútila množstvo firiem zrušiť nájmy a pracovať z domu, masívny odlev nájomcov spôsobil firme finančné problémy z ktorých sa nespamätala.
Problémy: Slabé riadenie, netransparentnosť, nadhodnotenie, kúpa a vlastnenie príliš veľa aktív (budovy) a tiež vysoké nájmy v prenajatých priestoroch.
Výsledok: IPO zrušené, valuácia klesla pod $8 mld., zakladateľ odídený.
🧠Poučenie: Investori strácajú dôveru, keď čelí firma realite a narazí na nepripravenosť.
Hľadám investora – aký typ kapitálu zvoliť? : Kapitola 2
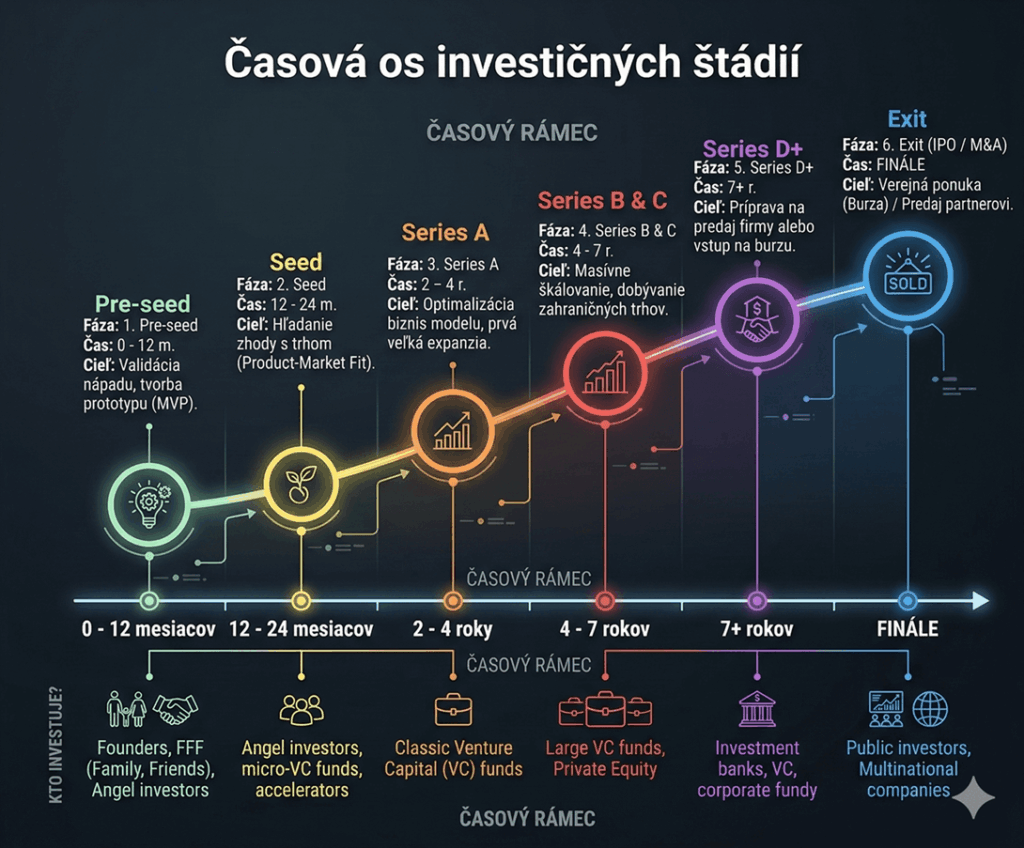
2.1. Investičné štádiá
V tejto kapitole si povieme ako fungujú jednotlivé typy investorov. Ako rozmýšľajú a čo hľadajú. Prečo je to dôležité
vedieť? Keď hľadáte investora je potrebné si uvedomiť na koho sa obrátiť, čo sledujú investori a aký možný výsledok
očakávať aby ste šetrili čas a boli maximálne efektívny.
Ako sa vraví, pripraveným praje šťastie!
Prehľad investičných štádií v jednoduchej tabuľke
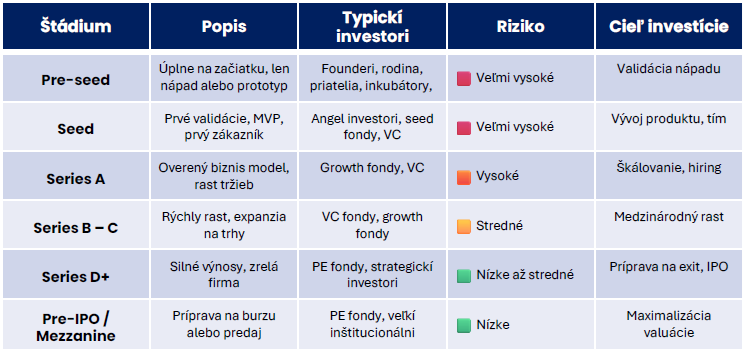
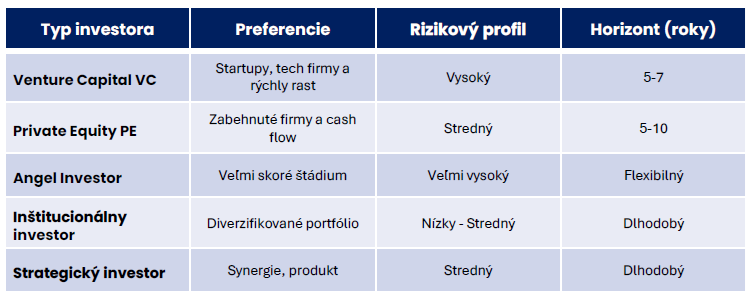
Nižšie som pripravil základný prehľad v tabuľke podľa typu investora.
2.1.1. Venture Capital
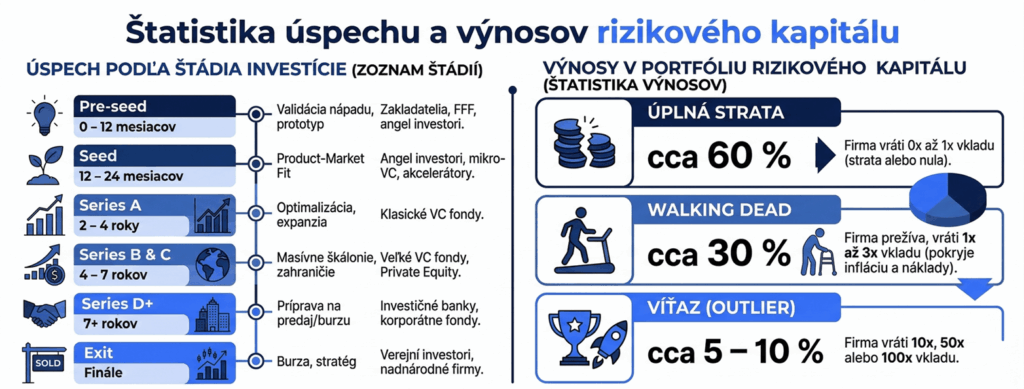
Forma súkromného kapitálového financovania, pri ktorej investori poskytujú finančné prostriedky začínajúcim a malým podnikom, ktoré majú potenciál rýchleho rastu – fázy seed a series A (najčastejšie).
Investori rizikového kapitálu často podstupujú značné riziko, pretože investujú do spoločností v počiatočnom štádiu, ktoré ešte nepreukázali svoj obchodný model. Na oplátku zvyčajne získajú kapitálové alebo vlastnícke podiely v spoločnosti.
Cieľ je pomôcť týmto začínajúcim podnikomrýchlo rásť, abymohli dosiahnuť značnú návratnosť investícií posunom do ďalšej investičnej fázy a vyplatenie tak pôvodných investorov.
Zdroje kapitálu: Štátne fondy, Európske fondy pre startupy, časť súkromných peňazí. Typy investorov Venture
Capital.
Čo hľadajú investori?
- Jedinečné a inovatívne nápady s veľkým trhom.
- Ambicióznych zakladateľov.
- Potenciál na 10x až 100x návratnosť.
✅ Výhody
- Know-how pre founderov, sieť kontaktov a mentoring.
- Ochota znášať vyššie riziko.
- Pomoc s rastom a ďalšími kolami investícií.
⚠️ Upozornenie
Očakávajú rýchle rozhodovanie a agresívny rast. Môžu výrazne zasahovať do riadenia a stratégie.
ℹ️ Príklad
Skorá investícia spoločnosti Benchmark Capital do firmy Uber (kúpa podielu), ktorá svojou platformou na prepravu osôb narušila tradičné odvetvie dopravy. V roku 2011 spoločnosť Benchmark Capital investovala do spoločnosti Uber $11 miliónova počas kola financovania série A.
V tom čase bol Uber ešte startupom s odvážnou víziou transformácie mestskej dopravy prostredníctvom technológie, ale ešte nedosiahol široké prijatie na trhu. V tomto štádiu išlo o rizikovú investíciu avšak výsledok všetci poznáme.
Spoločnosť Benchmark a ďalší prví investori poskytli nielen kapitál, ale aj strategické poradenstvo a pomohli spoločnosti Uber zvládnuť výzvy, ako sú regulačné prekážky, konkurencia na trhu a prevádzkové škálovanie.
V roku 2019 spoločnosť Uber vstúpila na burzu prostredníctvom IPO s ocenením približne $82 miliárd. Pre spoločnosť Benchmark a ďalších prvých investorov to znamenal kľúčový moment, pretože im to poskytlo príležitosť speňažiť svoje počiatočné investície. Investícia spoločnosti Benchmark vo výške $6,7 milióna sa rozrástla na miliardy dolárov.
V čase IPO vlastnila spoločnosť Benchmark približne 11 % Uberu, takže jej podiel mal hodnotu viac ako $8 miliárd, čo predstavovalo neuveriteľnú návratnosť viac ako 1,000-násobku pôvodnej investície.
ℹ️ Príklad zo Slovenska
Slovenský príklad je viac menej GymBeam, ktorý našiel investora CrowdBerry (kúpa podielu firmy), ale už v neskoršej fáze rastu. CrowdBerry poskytlo €4mil. a ďalšie €2mil. poskytol SIH – Slovak Investment Holding.
V roku 2024 využilo CrowdBerry svoju opciu a odkúpilo podiel od SIH, čím sa stali popri zakladateľovi druhým vlastníkom s podielom 20%na spoločnosti. Financovanie rastovej fázy v sérii financovania A.
2.1.2. Private Equity
PE fondy investujú do etablovaných firiem, často cez leveraged buyouts (LBO) alebo rastový kapitál (growth equity). PE fondy zhromažďujú kapitál od tzv. Limited Partners (LPs) – sú to veľké inštitúcie ako dôchodkové fondy, poisťovne, family offices, alebo bohatí jednotlivci. Viac o štruktúre PE si povieme v ďalšej kapitole. Správu fondu vykonáva General Partner (GP) – tím profesionálnych investorov, ktorí aktívne vyhľadávajú príležitosti, realizujú obchody a riadia portfólio.
ℹ️ Dôležité pochopiť pri PE má fond kapitál od LP investorov a pokiaľ je to vhodné, časť peňazí použije z bánk vo forme dlhu.
Priebeh investičného procesu
- Fundraising.
- Deal sourcing a due diligence.
- Investícia/ akvizícia: Vstup alebo prebratie firmy.
- Hodnotové zmeny – Zlepšovanie prevádzky, ziskovosti alebo rastu.
Čo hľadajú investori
- Stabilný cash-flow pri kúpe podielu podniku.
- Expanziu a rast na zahraničné trhy.
- Potenciál na zvýšenie hodnoty (efektivita, konsolidácia).
- Jasný exit do 5-7 rokov.
✅Výhody
- Know-how, sieť kontaktov a mentoring.
- Ochota znášať riziko v rozumnej miere.
- Možnosť tvoriť synergie s ostatnými firmami/projektmi v portfóliu.
- Dostupnosť na vyššie bankové úvery.
- Pomoc s ďalším rastom a investičnými kolami.
PE prinášajú finančnú disciplínu, strategický rast, efektivitu prevádzky, exit plán pri predaji spoločnosti a personálne riadenie. Z externého
pohľadu prinášajú synergie, nové kontakty a dosah na dodatočné bankové financovanie.
Stratégie používané PE
🔹 Príklad zo SlovenskaLeveraged Buyout (LBO): Najčastejšia kombinácia kúpy podniku cez vlastný a cudzí kapitál. Dlh sa spláca cez cash-flow spoločnosti. Cieľom je znížiť náklady firmy, zefektívniť ju, zvýšiť ziskovosť a predať ju s profitom.
🔹 Growth equity (rastový kapitál): Menšinový podiel v rastúcej firme. Kapitál sa využije na expanziu, nové trhy, akvizície, preto PE investori nemajú radi financovanie budov alebo iných aktív. Menší tlak na kontrolu, ale vysoký dôraz na návratnosť.
🔹 Buy-and-build: PE fond kúpi firmu („platformu“) a postupne cez akvizície menších hráčov buduje väčší konglomerát. Efekt škálovania a synergií zvyšuje hodnotu celej skupiny. Samozrejme popri zoštíhľovaní a zefektívňovaní operačných procesov. Dobrým príkladom je Penta Investments, ktorá svoje synergie zvýšila cez lekárne Dr.Max, výstavbu a kúpu nemocníc, získaním zdravotnej poisťovne Dôvera. Maximalizácia synergií.
🔹 Distressed alebo turnaround capital: Investovanie do firiem v problémoch, ktoré majú potenciál na ozdravenie. Vysoké riziko, ale aj možnosť vysokého zisku. Veľmi stresujúca akvizácia, kedy prichádza silný cost cutting, reštruktúra a zachraňovanie spoločnosti. Vhodný príklad zo Slovenska pri odevnej firme OZETA.
✅Pre koho sú PE vhodné
- Firmy s tržbami v miliónoch €.
- Firmy so stabilným cash-flow.
- Majitelia, ktorí chcú „cash-outnúť“ čiastočne alebo úplne.
- Firmy s potenciálom na zefektívnenie alebo rast.
🛑Pre koho sú nevhodné
- Startupy bez tržieb.
- Rodinné firmy, ktoré odmietajú stratu kontroly.
- Biznisy bez jasnej cesty k zvýšeniu hodnoty.
- Málo škálovateľné biznisy.
⚠️ Upozornenie: PE očakávajú rýchle rozhodovanie a agresívny rast. Môžu výrazne zasahovať do riadenia a
stratégie.
ℹ️ Príklad – Sygic, Slovensko
Investícia Wood & Company do spoločnosti Sygic. Investícia mala charakter vstupu strategického finančného partnera. Na rozdiel od typického „growth capital“ pre mladšie firmy, táto transakcia sa uskutočnila v čase, keď bol Sygic už etablovanou a mimoriadne úspešnou spoločnosťou s globálnou pôsobnosťou a silným rastom.
Investícia Wood & Company do spoločnosti Sygic. Investícia mala charakter vstupu strategického finančného partnera. Na rozdiel od typického „growth capital“ pre mladšie firmy, táto transakcia sa uskutočnila v čase, keď bol Sygic už etablovanou a mimoriadne úspešnou spoločnosťou s globálnou pôsobnosťou a silným rastom.
Prvotná investícia sa uskutočnila už v roku 2011. V tom čase bol Sygic jednou z najrýchlejšie rastúcich technologických firiemna Slovensku a vo svete.
Wood & Company, prostredníctvom svojho private equity fondu (pôvodne Slovenský rastový kapitálový fond, neskôr Eterus Capital), odkúpila minoritný podiel v spoločnosti. Cieľom nebolo prevziať každodenné riadenie, ale stať sa strategickým partnerompri kľúčových rozhodnutiach.
Fáza firmy: Sygic bol v čase vstupu investora už v pokročilej rastovej, respektíve expanznej fáze. Mal ziskový produkt, milióny užívateľov po celom svete a jasnú pozíciu na trhu.
Cieľ investície: Hlavným cieľom nebolo len poskytnutie kapitálu, ale najmä prinesenie „smart money“ (chytrých peňazí). To znamená, že Wood & Company poskytla svoje rozsiahle know-how v oblasti finančného riadenia, strategického plánovania a pomohla objektivizovať rozhodovacie procesy s cieľom maximalizovať ďalší rast a hodnotu firmy.
Ukončenie 12 ročného partnerstva
Toto viac ako 12-ročné partnerstvo sa úspešne skončilo v roku 2024, keď Wood & Company predala svoj podiel vo firme spoločnosti Eurowag. Tento krok (tzv. „exit“) potvrdil úspešnosť pôvodnej investície a priniesol fondu prostriedky na ďalšie investície do iných firiem.
2.1.3. Family Offices
Privátne investičné spoločnosti bohatých rodín. Hľadajú investície s dôrazom na uchovanie a rast majetku, teda dlhodobejšie investície. Sú to jednotlivci alebo spojenie jednotlivcom, ktorí zarobili vysoké obnosy peňazí.
Čo hľadajú
- Stabilné podniky, často s etickým presahom.
- Firmy so silnými hodnotami a príbehom.
- Rodinný alebo multigeneračný rozmer.
✅Výhody
- Dlhší investičný horizont.
- Flexibilita pri rozhodovaní a riadení.
- Diskrétnosť a trpezlivosť.
⚠️ Upozornenie: Zložitejšie dohody a menej štandardizované procesy.
2.1.4. Angel investori
Skúsení podnikatelia alebo investori, ktorí vkladajú vlastné peniaze do veľmi skorých fáz startupov. Niekedy aj FF&F investori (Friends, Family and Fools).
Čo hľadajú
- Silné vízie a zakladateľský tím.
- Osobný záujem o produkt alebo trh.
- Možnosť byť pri zrode niečoho výnimočného.
✅Výhody
- Osobný prístup a sieť kontaktov.
- Rýchle rozhodovanie.
- Mentoring.
⚠️ Upozornenie: Kapacita investície je obmedzená. Rôznorodý prístup – niektorí sú hands-on, iní pasívni.
2.1.5. Štátne a verejné inštitúcie
Štátne fondy, rozvojové agentúry, EÚ fondy, verejné inštitúcie na podporu strategických sektorov. (SIH, Eú špecializované fondy – EIF, Horizon 2020).
Čo hľadajú investori
- Podporu inovácií, regiónov, zelených technológií, zamestnanosti.
- Nelineárnu návratnosť – niekedy dôležitejší spoločenský dopad a úžitok ako zisk. To znamená, že investujú aj do
menej ziskových odvetví a uprednostňujú ESG. - Pri Horizon 2020 sú to najmä investície, ktoré nie sú vhodné pre PE, ale dávajú zmysel práve pre spoločnosť.
✅Výhody
- Výhodné podmienky (napr. bezúročné pôžičky, granty).
- Dlhodobý horizont.
- Možnosť kombinovať s komerčnými investormi.
⚠️ Upozornenie: Zložité procesy a administratíva, časté omeškania. Dlhé čakania na peniaze a príliš veľa procesov pri schvaľovaní.
2.1.6. Strategickí investori
Zväčša ide o firmy, ktoré hľadajú synergie – napríklad rozšírenie produktového portfólia, vstup na nový trh alebo prístup k technológii.
Čo hľadajú investori
- Možnosť akvizície know-how alebo technológie.
- Rýchlejší vstup do nových segmentov.
- Vplyv na riadenie.
- Pripojenie sa na existujúcu technologickú alebo distribučnú infraštruktúru.
✅Výhody
- Umožnia rýchly rast spoločnosti, pretože pochádzajú z rovnakého segmentu.
- Poskytnú synergie a sieť kontaktov.
- Dodajú segmentové know-how a svoje R&D tímy.
- Potencionálna budúca akvizícia.
- Dlhodobé uvažovanie.
⚠️ Upozornenie
- Môžu mať špecifické požiadavky, ktoré súvisia s ich vlastnou stratégiou – nie vždy sú flexibilní pri podmienkach.
- Vzťah k riziku je stredný a uprednostňujú budovanie dlhodobej hodnoty pred valuáciou.
ℹ️Vhodným príkladom je kúpa Slido spoločnosťou CISCO alebo kúpa GitHub spoločnosťou Microsoft.
Základné otázky pred výberom investora
- Potrebujem len peniaze, alebo aj know-how, kontakty, synergie?
- Som ochotný vzdať sa časti kontroly?
- Hľadám rýchly exit, alebo dlhodobého partnera?
- Zvládnem tlak na výkonnosť a reporting? Veľmi dôležitý bod!
💡Investor nie je „peňaženka“, je to spolujazdec na vašej podnikateľskej ceste.
Vyššie sú zobrazené tabuľky so základným prehľadom typov investorov v jednotlivých štádiách.
Uvažovanie podnikateľ vs investor: Kapitola 3
Ako rozmýšľa investor vs podnikateľ
Pri rokovaniach o hľadaní investície alebo predaji firmy často dochádza k stretu dvoch pohľadov – emotívneho vlastníka a racionálneho investora. Kým podnikateľ sa pozerá na firmu ako na životné dielo, investor ju vníma ako aktívum, ktoré má vyprodukovať výnos.
3.1. Uvažovanie podnikateľa
Pre väčšinu podnikateľov je firma osobná záležitosť – nielen nástroj na zarábanie peňazí. Typické znaky podnikateľského myslenia. Jeho rôzne pocity „obchodu života“.
🪙🥚1. Fenomén zlatého vajca.
Vníma svoju firmu ako jedinečnú a nenahraditeľnú – a preto často nadhodnocuje jej trhovú cenu. Má pocit, že spraví obchodu svojho života a snaží sa vyšponovať cenu firmy do úplných výšin. V tomto prípade odporúčam dať si spraviť nezávislé ocenenie spoločnosti.
👴 2. Emócie a dedičstvo
Chce zachovať kultúru, ochrániť zamestnancov, pokračovať v odkaze. Často preto odmieta kupcov, ktorí nesúhlasia
s jeho hodnotami.
🏢 3. Závislosť firmy od zakladateľa.
Firma často stojí na jeho osobnom know-how alebo kontakte – čo je z pohľadu investora veľké riziko.
💸 4. Falošný pocit silného záujmu
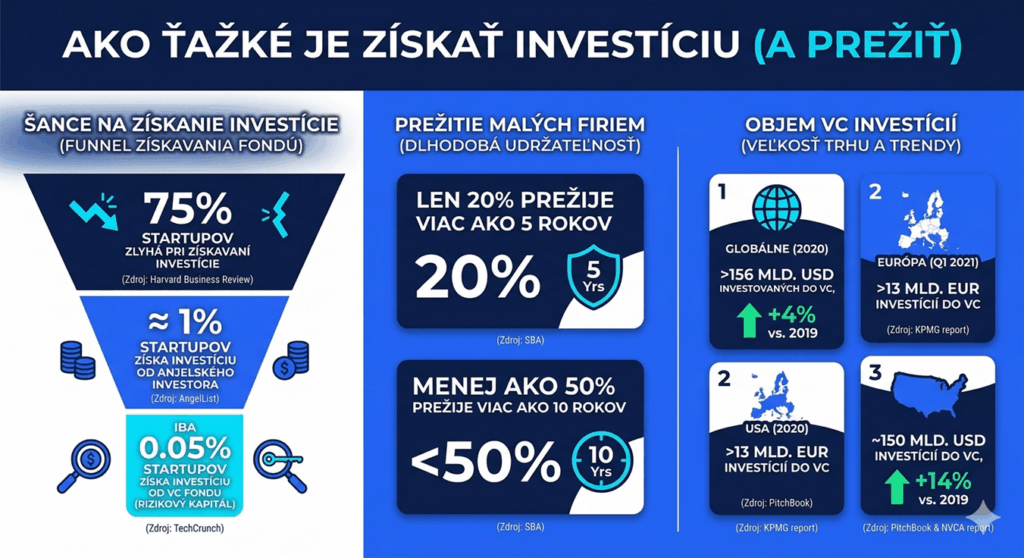
Silný záujem investorov v prvej fáze investičných kôl. Najmä preto, že sa oslovia všetci najkvalitnejší investori.
Následne vlastník dostane fiktívny pocit veľkého záujmu o jeho firmu a začne ťahať cenu spoločnosti vysoko.
⚠️ Upozornenie
Pri hľadaní investora alebo predaji firmy sa vyhnite falošnému pocitu, že sa neoplatí ponáhľať. Predstava, že po viacerých záujemcoch automaticky prídu ďalší a lepší, býva zradná. Z praxe viem, že prvá vlna záujemcov býva najsilnejšia, vzniká totiž na základe dôkladného longlistu a shortlistu.
ℹ️Tip: „Upratané účtovníctvo“ Odstránenie jednorazových nákladov, neštandardných výdavkov alebo príjmov, aby firma pôsobila ziskovejšie (tzv. adjusted EBITDA).
3.2. Uvažovanie investora
Investor je motivovaný návratnosťou investície (IRR, MOIC, payback atď.) a celkovým výnosom z exitu. Vníma firmu ako projekt so vstupom, fázou tvorby hodnoty a výstupom.
Kľúčové otázky investora
- Ako rýchlo a za koľko z toho vystúpim a s akým ziskom?
- Aké hrozia riziká pre návratnosť investície?
- Aký je rastový potenciál spoločnosti?
- Je manažment schopný a nezávislý?
- Ako veľmi je naviazaná firma na manažment?
- Ako veľmi je závislá firma na zakladateľovi? Dokáže bez neho fungovať, je samostatná?
- Čo môžem zmeniť, aby firma rástla rýchlejšie alebo efektívnejšie?
Aké detaily rieši investor?
- Výnosy, marže, cash flow – chce dôkazy, nie prísľuby. Čísla a čísla – emócie ho nezaujímajú.
- Odhad EBITDA násobkov pri vstupe a EXITe.
- Možnosti škálovania – dokáže firma rásť bez zásadného zvýšenia nákladov?
- Náklady na zmenu riadenia, systémov, tímu.
💡 Investor hľadá „biznisový motor”, nie životné dielo.
3.3. Konfliktné oblasti podnikateľa a investora

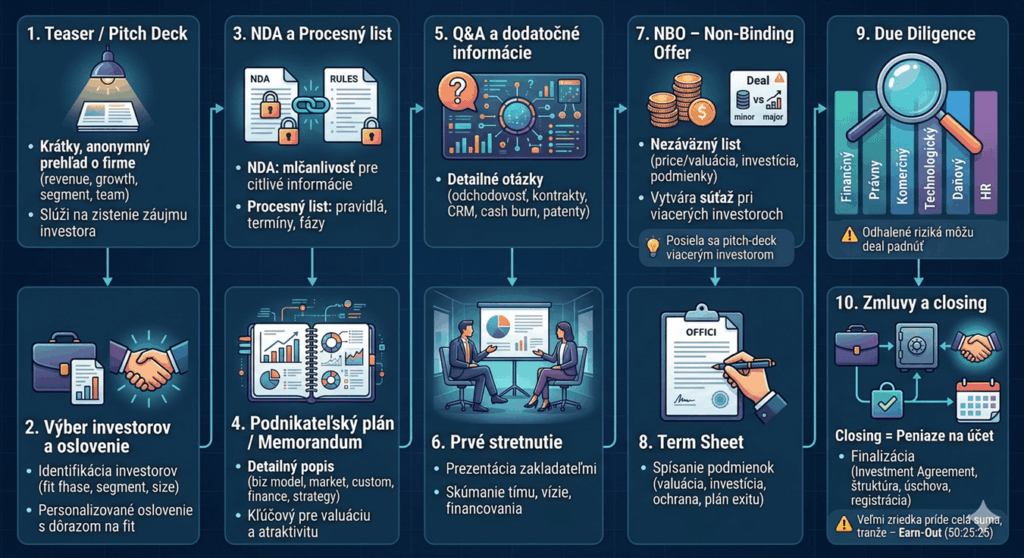
3.4. Ako predať podnik alebo časť podniku? (Krok za krokom)
Aby sa pohľady zladili, je potrebné transparentne komunikovať v kľúčových fázach transakcie, najprv spomeniem jednotlivé fázy transakcie.
🔹Fáza 1: Pitch deck/ teaser– Prvý dojem, stručný prehľad o firme, tíme, tržbách a raste.
🔹Fáza 2: Podnikateľský plán alebo Informačné memorandum – Detailný dokument o firme, produktoch, zákazníkoch, financiách a finančných projekciách.
🔹Fáza 3: Valuácia, ocenenie spoločnosti – DCF, EBITDA násobky, porovnateľné transakcie.
🔹Fáza 4: Príprava na predaj – Účtovníctvo, právne záležitosti, systémové upratanie.
🔹Fáza 5: Vyjednávania – Niekoľko kôl rokovaní s odovzdaním priebežných finančných výkazov cez virtuálny Data Room.
🔹Fáza 6: TermSheet – Nezáväzný návrh základných podmienok (valuácia, podiely, exit, práva investora). Kľúčový dokument.
🔹Fáza 7: Dohoda na transakcii – Prijatie, pripomienkovanie a doladenie Term Sheet.
🔹Fáza 8: Due Diligence – Investor si spraví hĺbkovú previerku firmy, kde si overí či majiteľom uvedené údaje sú správne.
| Parameter | Predaj celého podniku / firmy | Predaj časti podniku (Vstup investora) |
| Cieľ majiteľa | Úplný exit a prevod rizika | Získanie kapitálu na expanziu / smart money |
| Kontrola nad firmou | 0 % (Úplný prechod) | Minoritný alebo majoritný podiel |
| Typická cieľová skupina | Strategický kupec, M&A fond | Venture Capital, Business Angel |
3.5. EXIT stratégie
Investor nevstupuje navždy. Už pri vstupe má pripravený plán výstupu – exitu (čo potom?):
🔸IPO – uvedenie firmy na burzu.
🔸Trade sale – predaj strategickému hráčovi.
🔸Secondary sale – predaj ďalšiemu fondu.
🔸MBO (Management BuyOut) – odpredaj manažmentu, ten si zväčša na odkúpenie vezme úver z banky.
🔸Dividendový model – pravidelný výnos z cash flow (menej časté).
Ak chcete získať investora, nestačí mať dobrý biznis. Musíte vedieť premýšľať ako investor – a zároveň komunikovať, čo si ceníte ako podnikateľ.
Investícia nie je len o číslach. Je to aj o dôvere, osobnostnej kompatibilite a spoločnej vízii. Najlepšie transakcie vznikajú tam, kde sa stretne rešpekt k minulosti s víziou budúcnosti. A špičkové transkacie vznikajú tam, kde má firma príbeh.
3.6. Ciele a rozmýšľanie investora
Aby sa pohľady zladili, je potrebné transparentne komunikovať v kľúčových fázach transakcie, najprv spomeniem jednotlivé fázy transakcie.
📈 Maximalizácia zisku.
Primárnym cieľom investora je maximalizácia zisku a návratnosti kapitálu, nič viac nič menej. Túto maximalizáciu vykonáva cez investovanie peňazí do firiem, zvyšovaním výkonnosti a hodnoty firiem vo svojom portfóliu a následne “EXITom” týchto firiem za vyššiu hodnotu ako pri investícii.
Aká je predstava investora o návratnosti? Bežne cca IRR na úrovni 20% až 30%. Menšie fondy cca 15-18%, ale to je veľmi zriedkavé. Berme to ako zhodnotenie s rizikom, kedy chcete za podstúpené riziko získať aspoň 20%-30% viac peňazí ako bol váš vklad.
🪙 Tvorba hodnoty
Častá stratégia Buy & Build → VC, PV nekupujú jednu firmu, ale kupujú platformu, kde následne môžu vznikať ďalšie synergie ich už existujúcich alebo nových firiem so škálovaním na ďalšie trhy.
Zaradenie firmy do portfólia strategicky zvyšuje hodnotu firiem v portfóliu a umožňuje lepšie a rýchlejšie škálovanie na nové trhy, lepšiu dostupnosť k bankovým peniazom a pod.
ℹ️ Poznámka: Tu je jeden z dôvodov, prečo fond nemusí mať záujem aj o dobrú firmu, pretože nesedí v jeho stratégii, ktorú si zvolil resp. so sektorom na, ktorý sa zameriava a kde má vyššiu pridanú hodnotu cez svoje kontakty a existujúce know-how.
🏗️ Efektívne rozdelenie kapitálu a riadenie rizika.
PE hľadajú príležitosti na efektívne a čo maximálne zhodnotenie svojho kapitálu spolu s najlepším rozdelením dlhu, rizika, zvýšenia výnosov a dobrého načasovania EXIT-u. Zmierňovanie rizika cez diverzifikáciu portfólia geograficky alebo segmentovo.
Zdroje kapitálu: Kapitola 4
4.1. Typy zdrojov kapitálu pre PE
Jednotlivé typy zdrojov kapitálu, ktoré sú navzájom kombinované podľa výnosnosti, vhodnosti a dostupnosti.
A. Záväzky od partnerov (Limited partners – LP)
Vyššie entity (bohatí jednotlivci, spoločnosti a pod.), ktoré poskytujú časť svojich peňazí fondom (PE) na ich lepšie zhodnotenie a prerozdelenie.
Zdroje
- Penzijné fondy
- Nadácie
- Štátne investičné fondy (SIH)
- Európska únia (fondy určené na rozvoj firiem, využíva časť zdrojov aj napríklad Crowdberry)
- Privátne peniaze bohatých jednotlivcov alebo rodín
- Časť vlastných peňazí z iných transakcií
PE fond môže mať „veľa kapitálu na papieri“, ale reálne ho čerpá až po schválení transakcie a splnení podmienok (closing conditions). Nazývaný ako komitovaný kapitál, ktorý sa uvoľní do pár dní v prípade vhodnej investície.
Preto je dôležité chápať, že investori majú tlak z inej strany a potrebujú zabezpečiť dostatočnú návratnosť zdrojov aby uspokojili všetky strany.
ℹ️Poznámka: Kapitál od investorov do fondu musí fond zhodnotiť. Ak je transakcia doplnená o dlh, tento dlh navyše prináša úrokové a splátkové zaťaženie, z tohto dôvodu investori tlačia na návratnosti 20-30%, pretože následne z týchto peňazí vyplácajú svoje zdroje financovania.
B. Dlhové financovanie
Pri kúpe firiem PE fondy často využívajú významný podiel dlhu – ide o leveraged buyout (LBO). Dlh býva zvyčajne zabezpečený aktívami a cash flow kupovanej spoločnosti.
Výsledok: fond dokáže kontrolovať väčšiu firmu s relatívne menším vlastným kapitálom, čím vie zvýšiť potenciálny výnos pre investorov.
ℹ️Poznámka: Ďalší veľký dôvod prečo involvovať banku je ten, že bankové peniaze sú najlacnejšie ako tie požičané od investorov alebo vlastné z pohľadu úroku. Samozrejme ďalšie lacné peniaze sú z fondov EÚ alebo štátnych fondov.
Pod pojmom lacné peniaze rozumej nižší náklad pri úrokovej miere, teda nižší úrok. V jednoduchosti investori cca 15-20%, banky cca do 5-8%.
C. Co-investície a spolufinancovanie
Pri väčších transakciách môžu do konkrétneho dealu vstúpiť ďalší investori (často priamo LPs) spolu s PE fondom – ide o co-investment. Tým sa navýši kapitál na transakciu bez toho, aby fond prekročil vlastné limity koncentrácie alebo veľkostné pravidlá. Pri co-investovaní sa zvykne prizvať aj banka (mitigácia rizík a pod.)
Investorov insight: prečo fondy co-investujú
- Co-investovanie umožní realizovať väčšie dealy,
- zlepšujú vzťahy s top LPs,
- znižovanie potreby dlhu (lepší risk profil).
Prakticky co-investície prinášajú viac kapitálu a komfortu pri financovaní, ale aj viac schvaľovacích krokov, čo môže predĺžiť closing. Všetko závisí od typu deal-u (transakcie)
4.2. Prečo sú investori pri investíciách vyberaví
Základom úspechu je dobrý výber investície, to je najdôležitejšie. Ani deravá loď s vynikajúcim kapitánom toho na mori veľmi nezvládne.
Private equity (PE) fondy sú extrémne selektívne, pretože ich biznis model stojí na tom, že z relatívne malého počtu investícií musia doručiť nadpriemerný výnos – a často pritom používajú aj dlh. To prirodzene vytvára tlak na kvalitu aktíva, predvídateľnosť cash flow a jasný plán tvorby hodnoty aj exitu.
Ako som uvádzal vyššie investori nie sú jediní, ktorí sa delia o zisk.
☣️ Vysoké riziko, vysoké návratnostiPE investície sú „high stakes“ už z podstaty:
- pracuje sa s veľkým objemom kapitálu,
- často aj so signifikantným dlhom (LBO),
- zlyhanie jednej investície môže výrazne poškodiť výkonnosť celého fondu,
- reputačné riziko: Ak fondu zlyhá viac investícií, jeho finanční donori mu prestanú poskytovať zdroje na investovanie.
Insight investora – Fond v skutočnosti nehodnotí len „či je firma dobrá“, ale či je riziko primerané očakávanému výnosu. Aj výborná firma môže byť pre PE nezaujímavá, ak je:
- príliš drahá (nízky potenciál IRR),
- príliš nepredvídateľná,
- alebo bez jasných pák na zlepšenie,
- prípadne je príliš závislá od vlastníka.
🚨 Dôležité: Opakujem znovu, pretože je to veľmi dôležité, PE fondy sú veľmi vyberavé.
🕒 Dlhodobý záväzok (5-7 rokov)Štandardný investičný horizont je približne 5–7 rokov. Počas tohto obdobia PE:
- sedí v boarde,
- tlačí na KPI, reporting, cash management
- často mení stratégiu, pricing, obchodný model,
- a rieši aj akvizície (buy & build) alebo add-ons.
Investor potrebuje maximalizovať hodnotu a zisky v priebehu, čo najkratšieho obdobia a pripraviť firmu na predaj ďalšiemu kupcovi. Ísť do investície je ako “malé manželstvo”, kde je investor spútaný zmluvne s firmou a je potrebné tandemovo fungovať.
Z tohto dôvodu je pri investícii dôležitá harmónia PE vedenia s majiteľom firmy.
⚙️ Prevádzka (Operations)Mnohé investície nie sú „kúp a drž“, ale „kúp a vybuduj“ (buy & build), kde sa riešia faktory ako profesionalizácia manažmentu, zlepšenie procesov, automatizácia a AI spolu s digitalizáciou, cost-out programy, revízia portfólia produktov a pricingu, a to najhlavnejšie expanzia na nové trhy a škálovanie.
PE najmä hodnotia u firmy (a tieto faktory sú veľmi dôležité):
- Vlastník – CEO, závislosť firmy na ňom.
- Kvalita, skúsenosti a profesionalita tímu.
- Biznis model a škálovateľnosť.
- Úroveň automatizácie.
- Konkurencia na trhu.
To sú takzv. sweet spots, ktoré vedia ihneď zaujať PE.
🛍️ Trh a odvetvieTrh a segment je veľmi dôležitý pre PE, kde robí tvrdý “outside-in” pohľad. Najviac dôležité faktory trhu sú
- Trhový rast – CAGR,
- konkurenčná výhoda a bariéry vstupu,
- sezónnosť,
- technologické riziká,
- vplyv regulátora – štátu na trh (ESG, právne normy a pod.)
Napríklad trh v oblasti liečiv je veľmi regulovaný, kde zasahuje štát a je potrebných množstvo povolení a certifikácií, než vyjde nový výrobok na trh.
ℹ️ Poznámka: Top segmenty, kde PE aktuálne investuje sú technológie IT (SaaS, kyberbezpečnosť), umelá inteligencia, biotechnológie, zdravotníctvo (špecializované segmenty, software), business services, špecializované výroby, energetika a iné.
🛅 EXIT stratégia ako podmienkaPri stretnutiach s investormi je jedným z dôležitých bodov ešte pred investíciou, zhodnutie sa na EXIT stratégii. Teda otázky ako
Komu predáme firmu, keď ju dostaneme do želaného bodu? Iný strategický investor? Buy-out cez manažment?
Ak je výstup neistý (málo kupcov, nejasný príbeh, slabé násobky v sektore), PE často investíciu odmietne. Z vlastnej skúsenosti viem, že práve na EXIT-e mi padlo niekoľko predajov podniku. Zarážajúce bolo, že som dokonca predával jednotku na trhu v danom segmente, a práve dôvod bol strach, že kto spoločnosť kúpi resp. komu sa predá.
Pri vyjednávaniach je dobré si pripraviť plán EXIT-u spolu s listom potencionálnych ďalších kupcov spoločnosti. Ideálne ak už konkrétnu firmu niekto z kupcov kedysi so záujmom kúpy alebo investície kontaktoval. Vyvoláva to väčší záujem u investora.
Ako investori počítajú návratnosť: Kapitola 5
V private equity je IRR (Internal Rate of Return) jeden z kľúčových „headline“ ukazovateľov, lebo spája výnos aj čas do jedného čísla. Pre M&A prax je však ešte dôležitejšie pochopiť, čo IRR reálne meria, kde vie skresľovať a aké ďalšie metriky fondy používajú, aby si overili kvalitu investície (payback period, ROI a pod.).
💎 A) IRR – Internal rate of return (vnútorná miera návratnosti)je taká diskontná sadzba, pri ktorej je čistá súčasná hodnota (NPV) všetkých cash flow z investície rovná nule. PE modeluje a priebežne aktualizuje všetky finančné toky, typicky:
- počiatočná investícia (equity) pri kúpe (záporný cash flow),
- dodatočné vklady (add-on, CAPEX, akvizície),
- distribúcie (dividendy, recap, čiastočný predaj),
- výnos pri exite (predaj firmy / IPO) a poplatky spojené s exitom.
🕞 Čas ako kritický faktor
Skoršie príjmy (napr. dividend recap alebo čiastočný exit) dokážu IRR výrazne „vytiahnuť“. Odklad exitu o 1–2 roky často citeľne zrazí IRR aj pri rovnakom násobku návratnosti.
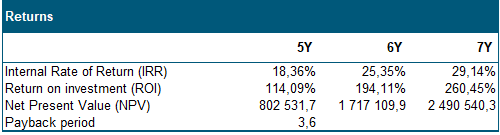
Na obrázku okrem IRR možno vidieť ďalšie ukazovatele pri návratnosti, ale o tých nižšie. IRR 18,4% je relatívne dobrá návratnosť (obdobie 5 rokov; 5Y). Vzorec nájdete v exceli pod funkciou =IRR alebo =XRR, kde v prvom prípade vložíte čistý cash flow vrátane investície, v druhom prípade vložíte aj časové obdobie. XRR je o niečo presnejší, keďže zvažuje presnejšie časové obdobia.
IRR je užitočný, ale má aj svoje slepé miesta ako preferencia skorých cash inflows, neukazuje veľkosť výnosu (absolútnu), teda aj pri malej investícii je možné mať vysoký IRR. Predpokladá reinvestovanie zisku, čo môže byť zavádzajúce.
MOIC = Celkové prijaté výnosy (čistý príjem + exit) / Vlastné investované zdroje
MOIC > 1x znamená ziskovú investíciu, veľmi podobné pre ROI. Investor insight: MOIC je „pravda o objeme zisku“.
Najdôležitejší ukazovateľ spoločnosti pre PE. Ukazovateľ prevádzkovej výkonnosti spoločnosti. Sleduje sa najmä EBITDA marža (%) = pomer EBITDA k tržbám, absolútna EBITDA a normalizovaná EBITDA (odstránená o jednorázové položky počas roka). V slovenskom účtovníctve ako prevádzkový hospodársky výsledok pred odpismi.
🪙 D) Debt to Equity Ratio (pomer dlhu k vlastnému imaniu)Debt-to-Equity = Dlh / Vlastné imanie
PE sledujú tento ukazovateľ aby videli či má firma schopnosť zvládnuť obsluhu dlhu – dlhovej služby a stabilitu firmy pri dlhu. Častejšie využívaný ukazovateľ je Net Debt/ EBITDA.
DSCR je jeden z najdôležitejších ukazovateľov pri LBO a všeobecne pri firmách s vyšším dlhom. Meria, koľkokrát firma dokáže pokryť svoju ročnú (alebo mesačnú) dlhovú službu z generovaného cash flow.
Základný prehľad DSCR > 1 → Firma dokáže utiahnuť svoju dlhovú službu, DSCR = 1 → firma pokrýva práve splátky.
DSCR < 1,0× → firma nemá dosť cash na splátky (riziko refinancovania).
Výpočet DSCR je nasledovný,
DSCR = Voľný Cash Flow pre dlhovú službu / Dlhová služba (istina + splátky)
Vývoj tržieb za posledné historické obdobie a ďalší % plánovaný rast tržieb. Akým spôsobom bude firma zvyšovať svoje tržby.
- Rast na nové trhy
- Cross-sell
- Nový pricing (rast cien)
- Nové akvizície (M&A)
- Recurring revenue
Popisuje ako rýchlo premení spoločnosť investície do zásob a prevádzky na hotovosť z predaja.
Výpočet: CCC = DIO + DSO – DPO
DIO → Počet dní zásob; DSO → Počet dní pohľadávok, DPO → Počet dní záväzkov.
ROE = Čistý zisk / vlastné imanie.
Ukazuje, ako efektívne firma využíva equity na tvorbu zisku.
Pozor (investor insight): ROE môže byť umelo vysoké pri vysokej páke (dlhu). Preto PE ROE nikdy nečíta izolovane, vždy ho dáva do kontextu leverage a cash flow.
Exit multiple je násobok (napr. EV/EBITDA alebo EV/Revenue), za ktorý sa firma predá, v porovnaní s tým, za ktorý sa kúpila. (5x alebo 11x násobok EBITDA priemernej zväčša za posledné 3 roky).
- vyšší exitový násobok často znamená „tvorbu hodnoty“,
- ale môže ísť aj o trhový efekt (zlepšenie sentimentu, pokles sadzieb, vyššie valuácie v sektore).
💡M&A insight: Skúsené fondy nerady stavajú investičnú tézu na tom, že „multiple pôjde hore“. Najkvalitnejšie príbehy (storytelling povieme si neskôr) stoja na:
- raste EBITDA,
- zlepšení marží a cash flow,
- a deleveragingu (splácaní dlhu)